

Agronegócio
Biocombustíveis e a Lei Complementar nº 235: o regime fiscal favorecido em ação
Ementa
DIREITO TRIBUTÁRIO E AMBIENTAL. BIOCOMBUSTÍVEIS. REGIME FISCAL FAVORECIDO. DIFERENCIAL COMPETITIVO EM RELAÇÃO AOS COMBUSTÍVEIS FÓSSEIS. EC 132/2023. RENOVABIO. PIS/COFINS. ALÍQUOTA ZERO. SUBVENÇÃO ECONÔMICA. CRÉDITOS TRIBUTÁRIOS. COMPENSAÇÃO. NATUREZA RECOMPOSITIVA DA SUBVENÇÃO. IRPJ, CSLL E PIS/COFINS.
Resumo
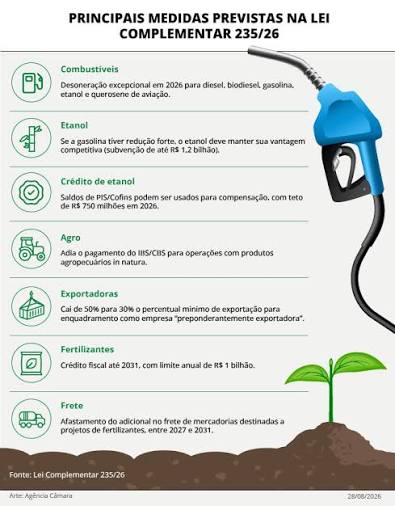
O artigo examina os efeitos da Lei Complementar nº 235/2026 sobre o setor sucroenergético, especialmente diante da desoneração emergencial da gasolina e da necessidade de preservar a vantagem competitiva dos biocombustíveis, em particular do etanol.
A premissa central é constitucional. O art. 225, § 1º, VIII, da Constituição impõe ao Poder Público a manutenção de regime fiscal favorecido para biocombustíveis e hidrogênio de baixa emissão de carbono, assegurando tributação inferior à dos combustíveis fósseis e diferencial competitivo. A regra alcança expressamente contribuições como PIS e Cofins e deve ser interpretada em conjunto com a proteção ambiental, a defesa da livre concorrência e a promoção do desenvolvimento sustentável.
O texto sustenta que esse regime não constitui benefício meramente discricionário, mas dever constitucional de resultado. Por isso, a redução da carga tributária incidente sobre combustíveis fósseis deveria ser acompanhada de medidas equivalentes em favor dos biocombustíveis, evitando a perda do diferencial existente antes do choque internacional do petróleo.
A primeira medida analisada é a redução a zero das alíquotas de PIS e Cofins incidentes sobre o etanol quando atingido o gatilho legal de redução da tributação da gasolina. A segunda consiste na concessão de subvenção econômica aos produtores e cooperativas quando a alíquota zero não for suficiente para preservar o diferencial absoluto por unidade de produto. A terceira envolve a utilização de saldos credores de PIS/Cofins e de créditos presumidos para compensação com tributos federais.
A pesquisa confirmou a existência de disciplina específica da habilitação de saldos credores de PIS/Cofins de produtores de etanol pela Instrução Normativa RFB nº 2.344/2026, inclusive com prazo de apresentação dos requerimentos até 4 de outubro de 2026. Os detalhes da Lei Complementar nº 235/2026, dos Decretos nº 13.116/2026, nº 13.119/2026, nº 13.127/2026 e nº 13.116/2026, contudo, não foram localizados nos resultados consultados e devem ser conferidos diretamente antes de utilização profissional.
O artigo também defende que a subvenção possui natureza recompositiva, e não de receita ou renda nova. Segundo essa construção, o pagamento apenas compensaria a perda econômica decorrente da redução da tributação da gasolina e teria por finalidade restaurar o diferencial competitivo do etanol. Nessa linha, a incidência de IRPJ e CSLL dependeria da existência de acréscimo patrimonial. No Tema 962, o STF afastou a incidência desses tributos sobre a Selic recebida na repetição de indébito justamente por reconhecer a ausência de acréscimo patrimonial em valores destinados à recomposição de perdas.
Para o PIS e a Cofins, o artigo sustenta que a subvenção não constituiria receita nova, positiva e incondicionada incorporada definitivamente ao patrimônio, mas prestação vinculada à recomposição de uma perda. A conclusão é apresentada como tese argumentativa, pois a pesquisa realizada não localizou precedente específico dos tribunais superiores sobre a tributação da subvenção prevista na Lei Complementar nº 235/2026.
A análise também relaciona o tema à jurisprudência sobre incentivos fiscais. No Tema 1.182, o STJ decidiu que benefícios fiscais de ICMS diversos do crédito presumido somente podem ser excluídos da base de cálculo do IRPJ e da CSLL quando atendidos os requisitos legais previstos na Lei Complementar nº 160/2017 e na Lei nº 12.973/2014. O precedente não resolve diretamente a tributação da subvenção federal do etanol, mas demonstra que a natureza jurídica do benefício e o cumprimento das condições legais são determinantes para definir seus efeitos fiscais.
No campo ambiental e concorrencial, o STF reconheceu a constitucionalidade da Política Nacional de Biocombustíveis — RenovaBio — na ADI 7.596, validando a política de descarbonização e afastando objeções relacionadas à livre iniciativa, à livre concorrência e à proporcionalidade.
Por fim, o artigo conclui que a tributação da subvenção poderia neutralizar parcialmente o regime fiscal favorecido constitucionalmente, retirando, por meio da tributação, parcela do valor concedido para preservar a competitividade do etanol. A tese defendida é que a subvenção, quando vinculada à recomposição do diferencial competitivo e condicionada à demonstração de custos ou perdas, não deveria ser tratada automaticamente como subvenção de custeio tributável.


