

Tributário
BPJN – Extra – Não inclusão do CBS/IBS na base de cálculo do ICMS e ISS
Ementa
Reforma tributária. IBS e CBS. Inclusão nas bases de cálculo do ICMS e do ISS. Transição a partir de 2027. LC nº 214/2025 e LC nº 227/2026. Ausência de previsão expressa. Princípio da legalidade tributária. Valor da operação e preço do serviço. Neutralidade e transparência. Consultas tributárias da Sefaz/SP. Risco de autuação. Necessidade de avaliação individualizada e adoção de medidas preventivas.
Resumo
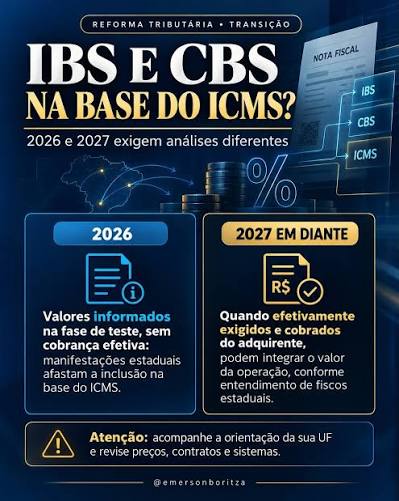
O artigo examina a controvérsia sobre a inclusão do IBS e da CBS nas bases de cálculo do ICMS e do ISS durante o período de transição da reforma tributária, especialmente a partir de 1º de janeiro de 2027, quando os novos tributos passarão a coexistir com a tributação estadual e municipal.
A análise parte de respostas atribuídas à Sefaz/SP, segundo as quais o IBS e a CBS não integrariam a base do ICMS durante o período de teste de 2026, mas poderiam ser incluídos a partir de sua exigibilidade efetiva, sob o argumento de que comporiam o valor da operação. O conteúdo específico das Consultas Tributárias nº 32.303/2025 e nº 33.083/2026, contudo, não foi localizado na pesquisa realizada e deve ser conferido antes de utilização profissional.
A tese desenvolvida no artigo sustenta que a inclusão não poderia decorrer apenas de interpretação extensiva das expressões “valor da operação” ou “preço do serviço”. A LC nº 87/1996 disciplina o ICMS, enquanto a LC nº 116/2003 estabelece as regras gerais do ISS. Segundo o texto, seria necessária previsão legal expressa para ampliar a base de cálculo e incluir tributos instituídos no contexto da reforma.
O artigo também menciona que a LC nº 227/2026 teria incluído expressamente o Imposto Seletivo na base do ICMS, sem adotar a mesma previsão para o IBS e a CBS. A existência da LC nº 227/2026 e sua alteração da legislação do ICMS foram confirmadas, mas o dispositivo específico citado no artigo não foi recuperado no resultado da pesquisa. Portanto, essa afirmação exige conferência do texto integral da norma.
A argumentação é reforçada pelos princípios da legalidade tributária, da neutralidade e da transparência. O art. 150 da Constituição Federal veda a exigência ou majoração de tributo sem lei que a estabeleça. A partir dessa premissa, o artigo defende que a simples repercussão econômica dos novos tributos no preço não seria suficiente para autorizar sua inclusão automática na base do ICMS ou do ISS.
Quanto ao ISS, o artigo reconhece que a controvérsia poderá assumir contornos distintos em razão da jurisprudência existente sobre a composição do preço do serviço. Em Apelação Cível julgada pelo TJ-SP em 11/03/2026, a 14ª Câmara de Direito Público entendeu que tributos federais integram o preço do serviço e, por isso, compõem a base de cálculo do ISS, ressalvadas exclusões previstas em lei complementar nacional. Esse precedente não resolve diretamente a inclusão futura do IBS e da CBS, mas evidencia a necessidade de distinguir a nova discussão da jurisprudência formada sobre PIS, Cofins, IRPJ, CSLL e o próprio ISS.
O texto destaca ainda que a reforma tributária instituiu o IBS, a CBS e o Imposto Seletivo por meio da LC nº 214/2025. A LC nº 214/2025 disciplina o novo sistema, mas o resultado da pesquisa não confirmou, de forma específica, a regra de inclusão ou exclusão do IBS e da CBS nas bases do ICMS e do ISS durante a transição.
Na perspectiva prática, eventual inclusão poderá elevar a carga efetiva, afetar a formação de preços, reduzir margens e exigir renegociação de contratos. O impacto deverá ser calculado conforme o regime tributário, a natureza das operações, as alíquotas incidentes, a localização dos estabelecimentos e a forma de precificação adotada.
O artigo recomenda diagnóstico individualizado por Estado e Município, análise das orientações administrativas locais, parametrização dos sistemas fiscais e avaliação da conveniência de medidas judiciais preventivas. A liminar mencionada, concedida por Vara da Fazenda Pública de São Paulo em mandado de segurança preventivo, não foi localizada na pesquisa realizada; por isso, não é possível confirmar seus dados, fundamentos ou alcance.
Em síntese, o texto apresenta a não inclusão do IBS e da CBS como tese juridicamente defensável, mas reconhece que ainda não há uniformidade administrativa ou jurisprudencial sobre o tema. Até a consolidação legislativa e judicial da matéria, os impactos devem ser tratados como cenário de risco, e não como consequência tributária definitivamente estabelecida.


