

Tributário
Imposto Seletivo e mineração
Ementa
DIREITO TRIBUTÁRIO. REFORMA TRIBUTÁRIA. IMPOSTO SELETIVO. BENS MINERAIS. EXTRAÇÃO. ART. 153, VIII E § 6º, I, II E VII, DA CONSTITUIÇÃO FEDERAL. LC Nº 214/2025. FATO GERADOR FIXADO NA EXTRAÇÃO. CONTROVÉRSIA SOBRE A MATERIALIDADE AUTÔNOMA DA ATIVIDADE EXTRATIVA. DISTINÇÃO ENTRE TRIBUTAÇÃO DO PROCESSO DE OBTENÇÃO E TRIBUTAÇÃO DO BEM DESTINADO AO CONSUMO. IMUNIDADE DAS EXPORTAÇÕES. EXPRESSÃO “INDEPENDENTEMENTE DA DESTINAÇÃO”. VETO AO ART. 413, I, DA LC Nº 214/2025. INTERPRETAÇÕES CONSTITUCIONAIS DIVERGENTES.
Resumo
O artigo examina a constitucionalidade da incidência do Imposto Seletivo sobre a extração de bens minerais, especialmente quando o minério é destinado à exportação. A tese central defendida é que a mera retirada do minério do solo não constituiria materialidade tributável autônoma, pois o Imposto Seletivo deveria incidir sobre bens e serviços prejudiciais à saúde ou ao meio ambiente dentro de uma lógica de tributação do consumo, e não simplesmente sobre a atividade econômica de extração.
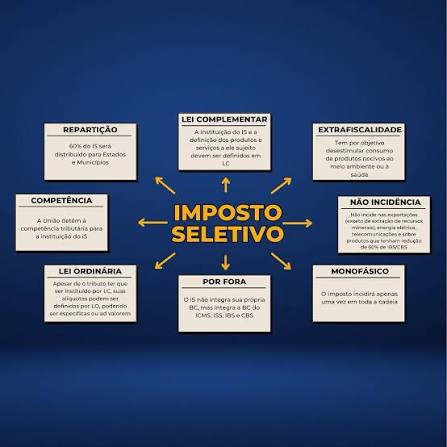
A Constituição atribui à União competência para instituir o Imposto Seletivo sobre a produção, a extração, a comercialização ou a importação de bens e serviços prejudiciais à saúde ou ao meio ambiente. O mesmo dispositivo estabelece que o imposto não incidirá sobre exportações, incidirá uma única vez sobre o bem ou serviço e, na hipótese de extração, será cobrado independentemente da destinação, com alíquota máxima de 1% do valor de mercado do produto.
A Lei Complementar nº 214/2025 incluiu expressamente os bens minerais no campo de incidência do Imposto Seletivo. Também estabeleceu que, para os bens minerais, o fato gerador ocorre no momento da extração. O artigo sustenta, contudo, que a previsão legal não resolve a questão constitucional, pois a lei complementar não poderia transformar a extração, isoladamente considerada, em fato tributável dissociado da circulação, utilização ou consumo do bem.
O argumento parte da natureza extrafiscal do Imposto Seletivo. Diferentemente do IBS e da CBS, cuja função predominante é a tributação do consumo, o IS teria como finalidade desestimular o consumo ou a utilização de bens e serviços prejudiciais à saúde ou ao meio ambiente. Por isso, segundo o autor, a identificação da atividade extrativa como momento temporal do fato gerador não autorizaria a tributação de uma etapa econômica que ainda não representaria consumo ou efetiva inserção do minério no mercado.
O artigo distingue, assim, a nocividade do bem dos impactos ambientais decorrentes do processo utilizado para obtê-lo. A circunstância de a extração causar degradação ambiental poderia justificar políticas ambientais, royalties, compensações financeiras ou outros instrumentos regulatórios, mas não necessariamente permitiria a incidência do Imposto Seletivo se inexistente relação suficiente com a tributação do bem ou serviço prejudicial.
A tese também utiliza a exigência de manifestação de riqueza como limite à competência tributária. O minério extraído e mantido no pátio da mineradora representaria, nessa perspectiva, riqueza ainda não convertida em ato de mercancia ou em utilização pelo próprio produtor. A extração seria uma etapa preparatória, e não uma materialidade tributável independente.
Essa interpretação é projetada para o caso das exportações. O art. 153, § 6º, I, da Constituição determina que o Imposto Seletivo não incide sobre as exportações. O inciso VII, entretanto, prevê que, na extração, o imposto será cobrado independentemente da destinação. A controvérsia está em definir se essa última expressão excepciona a imunidade das exportações minerais ou se apenas significa que a incidência ocorre tanto quando o bem é comercializado quanto quando é utilizado ou consumido pelo próprio produtor.
O Poder Executivo adotou a primeira interpretação ao vetar o inciso I do art. 413 da Lei Complementar nº 214/2025, que previa a não incidência do Imposto Seletivo sobre as exportações dos bens e serviços submetidos ao tributo. A redação vigente do art. 413 registra expressamente o veto desse inciso. A justificativa do veto, conforme os materiais consultados, foi a compreensão de que a Constituição teria determinado a incidência sobre a extração de bens minerais independentemente de sua destinação.
O artigo rejeita essa leitura. Para o autor, a expressão “independentemente da destinação” não se refere ao destino físico do produto — mercado interno ou exterior —, mas à forma de utilização econômica do minério. A incidência poderia alcançar a comercialização interna ou o consumo pelo próprio produtor, mas não a exportação, que estaria protegida pela imunidade constitucional.
A interpretação proposta é sistemática: o inciso I do § 6º do art. 153 estabelece uma regra geral de não incidência sobre exportações, enquanto o inciso VII disciplina especificamente a extração e define o limite da alíquota. Na visão defendida, o inciso VII não poderia ser interpretado como exceção implícita à imunidade expressa do inciso I, sobretudo porque limita a alíquota, mas não declara que as exportações minerais estariam excluídas da proteção constitucional.
O artigo também compara o Imposto Seletivo com o IPI. Embora o IPI tenha como objeto constitucional os produtos industrializados, seu fato gerador não é a simples industrialização, mas operações juridicamente qualificadas com o produto, como a saída do estabelecimento, o desembaraço aduaneiro ou a arrematação. Por analogia estrutural, a extração não deveria ser confundida automaticamente com o fato tributável, mas compreendida como etapa relacionada à posterior circulação, utilização ou consumo do bem mineral.
A controvérsia ainda envolve a relação entre o Imposto Seletivo e a Compensação Financeira pela Exploração de Recursos Minerais. O artigo sugere que a legislação da CFEM oferece parâmetro para distinguir a venda do minério do seu consumo pelo próprio produtor, reforçando a possibilidade de interpretar a expressão “independentemente da destinação” como referência às diferentes formas de utilização econômica dentro do mercado interno.
Em síntese, o autor sustenta que a LC nº 214/2025 não poderia ser aplicada de modo a transformar a extração em tributação autônoma de uma atividade produtiva, desvinculada do consumo ou da circulação do bem. A cobrança sobre minérios exportados violaria, nessa perspectiva, a imunidade constitucional das exportações e ampliaria indevidamente o alcance do art. 153, § 6º, VII, da Constituição.
Ressalva técnica: as fontes consultadas confirmam que a Constituição prevê simultaneamente a não incidência do IS sobre exportações e a cobrança, na extração, independentemente da destinação, bem como que a LC nº 214/2025 incluiu os bens minerais no campo de incidência e fixou a extração como momento do fato gerador.


