

Tributário
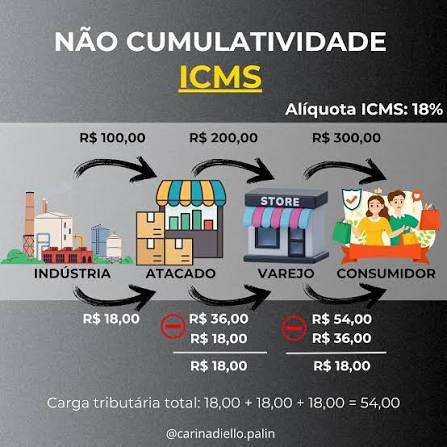
Neutralidade e não cumulatividade do ICMS em cadeia não desonerada
Ementa
ICMS. Não cumulatividade. Operações interestaduais com petróleo e derivados. Tributação no destino. Manutenção dos créditos relativos às operações internas anteriores. Tema 1.258 do STF. Distinção entre ausência de débito no Estado de origem e efetiva desoneração da cadeia econômica. Neutralidade fiscal. Inaplicabilidade automática da regra de estorno. ADC 49. Reforma tributária e transição para o IBS.
Resumo
O artigo examina a relação entre a não cumulatividade do ICMS e as operações interestaduais com petróleo e seus derivados, especialmente diante da tributação atribuída ao Estado de destino. Sustenta que a ausência de débito em favor do Estado de origem não representa desoneração econômica da cadeia, mas apenas deslocamento da competência arrecadatória para o Estado onde ocorre o consumo.
A análise parte da não cumulatividade como garantia constitucional destinada a impedir que o imposto se transforme em custo definitivo da atividade econômica. Em seguida, relaciona essa compreensão ao julgamento da ADC 49, no qual o STF reconheceu a inexistência de fato gerador nas transferências entre estabelecimentos do mesmo titular e preservou o direito ao creditamento do contribuinte. Nos embargos de declaração, julgados em 2023, o STF reafirmou que essa situação não se confunde com a hipótese de não incidência prevista no art. 155, § 2º, II, da Constituição, mantendo o direito aos créditos.
O texto sustenta que a mesma lógica deve orientar as operações interestaduais com combustíveis derivados de petróleo. O art. 155, § 2º, X, “b”, da Constituição prevê a não incidência na origem, enquanto o § 4º, I, direciona a arrecadação ao Estado onde ocorre o consumo. Assim, a regra constitucional estabelece tributação pelo destino, e não desoneração da cadeia econômica.
Nesse contexto, o artigo defende que o estorno dos créditos das operações internas anteriores produziria efeito cumulativo: o imposto recolhido nas etapas precedentes permaneceria incorporado ao custo do produto, enquanto o Estado de destino exigiria a tributação correspondente à operação subsequente. A manutenção dos créditos, portanto, seria necessária para preservar a neutralidade econômica do ICMS e evitar que a repartição constitucional da competência tributária gere carga superior àquela decorrente da incidência sobre o valor agregado.
O texto também relaciona a controvérsia ao Tema 1.258 do STF, cujo objeto envolve justamente a possibilidade de manutenção dos créditos de ICMS relativos às operações internas anteriores à saída interestadual de combustíveis derivados de petróleo. O recurso paradigma é o RE 1362742/MG, de relatoria do Ministro Dias Toffoli, cuja repercussão geral foi reconhecida pelo Plenário em 14 de agosto de 2023.
No plano infraconstitucional, o artigo contrapõe a regra geral de estorno prevista na Lei Kandir à especificidade constitucional da tributação no destino. A LC 87/1996 assegura a não cumulatividade e o creditamento do imposto anteriormente cobrado, mas também prevê restrições quando a operação subsequente é isenta ou não tributada. A tese defendida é que essas restrições não podem ser aplicadas automaticamente quando a ausência de débito na origem decorre de repartição constitucional da competência tributária, e não de efetiva desoneração da circulação.
Por fim, o artigo aborda a LC 204/2023, que preservou os créditos nas transferências entre estabelecimentos do mesmo titular, e relaciona a controvérsia à reforma tributária instituída pela EC 132/2023 e regulamentada pela LC 214/2025. Conclui que, durante a transição para o IBS, a compreensão firmada no Tema 1.258 permanece relevante para assegurar a neutralidade e a não cumulatividade do ICMS.


