

Tributário
O novo federalismo tributário brasileiro: Autonomia, coordenação e governança após a reforma tributária
Ementa
DIREITO TRIBUTÁRIO E FEDERATIVO. REFORMA TRIBUTÁRIA. EC 132/2023. IBS. COMPETÊNCIA COMPARTILHADA ENTRE ESTADOS, DISTRITO FEDERAL E MUNICÍPIOS. LEGISLAÇÃO ÚNICA E UNIFORME. AUTONOMIA PARA FIXAÇÃO DAS ALÍQUOTAS. COMITÊ GESTOR. GOVERNANÇA COOPERATIVA. FISCALIZAÇÃO, LANÇAMENTO, COBRANÇA E CONTENCIOSO ADMINISTRATIVO. LIMITES DA COORDENAÇÃO INSTITUCIONAL. TRANSIÇÃO E REPARTIÇÃO DE RECEITAS. NOVOS CONFLITOS FEDERATIVOS.
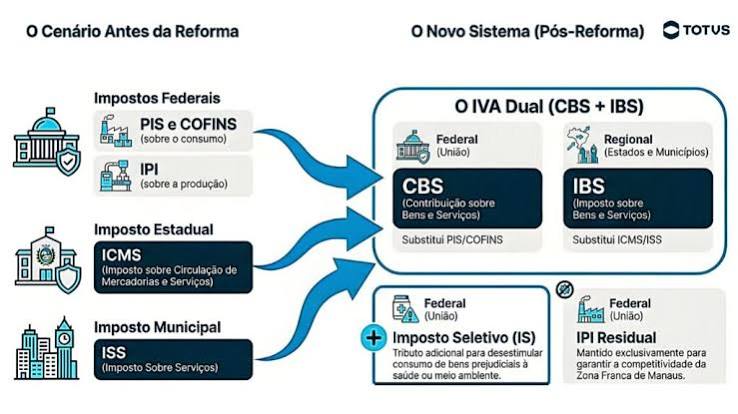
A reforma tributária modificou a arquitetura do federalismo fiscal brasileiro ao substituir a lógica predominantemente individualizada do ICMS e do ISS por um imposto de competência compartilhada, submetido à legislação nacional uniforme e administrado de forma integrada. O novo modelo preserva a autonomia dos entes mediante a possibilidade de fixação de alíquotas próprias, mas desloca parcela relevante do poder normativo, arrecadatório e interpretativo para estruturas cooperativas, especialmente o Comitê Gestor do IBS. A LC 227/2026 regulamenta o CGIBS, o processo administrativo tributário e a distribuição da arrecadação, estruturando instâncias de julgamento e mecanismos de governança federativa. O desafio constitucional consiste em impedir que a coordenação necessária à uniformidade do sistema se transforme em centralização capaz de esvaziar as competências das administrações tributárias e procuradorias estaduais, distritais e municipais. A transição financeira e a repartição das receitas constituem dimensões essenciais da autonomia federativa e deverão orientar a interpretação e o controle jurisdicional da implementação do IBS.
Resumo
O artigo examina os efeitos da reforma tributária sobre o federalismo fiscal brasileiro, destacando que a EC 132/2023 não alterou apenas a tributação do consumo, mas também a forma de exercício da autonomia tributária de Estados, Distrito Federal e Municípios.
O principal eixo da mudança é a criação do IBS, imposto de competência compartilhada entre os entes subnacionais. Diferentemente do modelo anterior, baseado em competências próprias relativas ao ICMS e ao ISS, o novo tributo deverá observar legislação única e uniforme em todo o território nacional. Ao mesmo tempo, cada ente preservará a possibilidade de fixar sua própria alíquota por lei específica. Essa combinação revela um modelo de autonomia limitada pela uniformidade nacional e pela tributação no destino.
A legislação complementar assume função central na implementação do novo sistema. A Constituição atribui à lei complementar a disciplina das normas gerais tributárias e admite o compartilhamento da arrecadação, da fiscalização e da cobrança entre os entes federados. O artigo sustenta, contudo, que a regulamentação não poderá redefinir ou esvaziar as competências preservadas constitucionalmente.
A experiência do STF no Tema 825, julgado no RE 851108, demonstra que o exercício da competência tributária deve respeitar as condições estabelecidas pela Constituição. Em julgamento de 2021, o Tribunal reconheceu que os Estados e o Distrito Federal não poderiam instituir o ITCMD em hipóteses envolvendo conexão internacional sem a prévia edição da lei complementar exigida constitucionalmente.
O Comitê Gestor do IBS constitui o principal instrumento institucional da nova governança tributária. A LC 227/2026 atribui ao CGIBS funções relacionadas à administração do imposto, ao processo administrativo tributário e à distribuição da arrecadação entre os entes federativos. O contencioso administrativo será organizado em três instâncias, incluindo uma destinada à uniformização da jurisprudência relativa ao IBS.
O artigo enfatiza que a coordenação exercida pelo Comitê Gestor não deve ser confundida com absorção das competências próprias das administrações tributárias e procuradorias dos Estados, do Distrito Federal e dos Municípios. A definição dos limites entre integração administrativa e autonomia institucional deverá ocupar posição central no contencioso decorrente da reforma.
Também são analisados os conflitos federativos relacionados à uniformidade da legislação, à fiscalização, ao lançamento, à cobrança e à distribuição das receitas. A EC 132/2023 atribuiu ao STJ competência originária para julgar conflitos entre entes federativos, ou entre estes e o Comitê Gestor, relacionados ao IBS e à CBS.
A jurisprudência do STF sobre benefícios fiscais de ICMS, especialmente no RE 851421, julgado em 2021, reforça que a autonomia dos entes pode conviver com mecanismos nacionais de coordenação. Naquele caso, o Tribunal considerou constitucional a remissão de créditos de ICMS autorizada por convênio do CONFAZ, reconhecendo a validade da atuação estadual dentro das balizas constitucionais.
Por fim, o texto destaca que a autonomia federativa também possui dimensão financeira. A transição para o IBS, a adoção do princípio do destino e os mecanismos de repartição da arrecadação poderão produzir impactos distintos sobre Estados e Municípios. O êxito da reforma dependerá, assim, da capacidade de combinar uniformidade normativa, administração integrada e preservação de espaços efetivos de participação e decisão dos entes subnacionais.


