

Tributário
O que é planejamento tributário? Saiba como fazer!
Ementa
Direito tributário. Planejamento tributário. Elisão e evasão fiscal. Escolha do regime de tributação. Simples Nacional, Lucro Real, Lucro Presumido e Lucro Arbitrado. Norma geral antielisiva. Limites da liberdade de organização empresarial. Fraude, simulação e sonegação. Aproveitamento de benefícios fiscais e créditos tributários. Necessidade de análise individualizada e atualização profissional.
Resumo
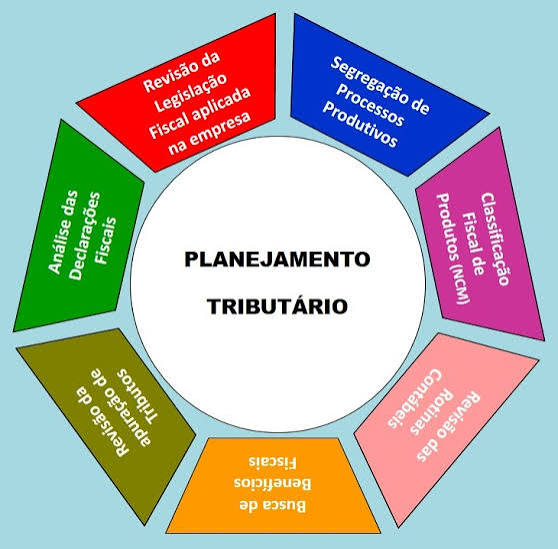
O artigo apresenta o planejamento tributário como instrumento de organização da atividade empresarial destinado a avaliar regimes de tributação, incentivos fiscais, formas de remuneração e oportunidades legítimas de redução da carga tributária. A escolha deve considerar o porte da empresa, o setor de atuação, a estrutura de custos, a margem de lucro, o planejamento de crescimento e a documentação contábil disponível.
A análise diferencia elisão fiscal e evasão fiscal. A primeira corresponde à adoção de alternativas juridicamente permitidas antes da ocorrência do fato gerador ou dentro dos limites legais. A segunda envolve condutas ilícitas, como fraude, simulação ou sonegação. O STF, na ADI 2.446, Tribunal Pleno, julgada em 11/04/2022, reconheceu a constitucionalidade da norma geral antielisiva do artigo 116, parágrafo único, do CTN, sem afastar a possibilidade de planejamento tributário legítimo.
O artigo destaca que a escolha do regime fiscal não deve ser feita exclusivamente com base na menor alíquota nominal. É necessário comparar a carga efetiva e os efeitos operacionais dos regimes do Simples Nacional, Lucro Real, Lucro Presumido e Lucro Arbitrado, considerando as características concretas da empresa e as restrições legais aplicáveis.
Também são mencionadas decisões estratégicas relacionadas à localização do estabelecimento, ao trabalho remoto, à reorganização societária, à distribuição de lucros e dividendos e ao aproveitamento de créditos decorrentes da substituição tributária. Essas alternativas somente podem ser utilizadas quando acompanhadas de substância econômica, documentação adequada e compatibilidade entre a forma jurídica adotada e a realidade das operações.
A jurisprudência recente do STJ reforça que a utilização de estruturas societárias voltadas à obtenção de benefícios fiscais não é, por si só, ilícita. No REsp 2.086.144/PE, Segunda Turma, julgado em 09/06/2026, o tribunal reconheceu a licitude, em tese, da utilização de empresa veículo, ressalvando a necessidade de comprovação de dolo, fraude ou simulação para afastar os efeitos fiscais do negócio.
O texto ainda ressalta que o planejamento deve ser revisto periodicamente, pois alterações legislativas, mudanças na jurisprudência e modificações na atividade empresarial podem tornar inadequada a opção anteriormente adotada. A capacitação das equipes contábil e fiscal é apresentada como medida relevante para identificar créditos, benefícios e oportunidades de conformidade.
Conclui-se que o planejamento tributário lícito exige análise comparativa, documentação, coerência econômica e acompanhamento contínuo. A economia fiscal não pode ser obtida mediante ocultação do fato gerador ou dissimulação das operações, sob pena de desconsideração dos atos e aplicação das penalidades cabíveis.


