

Tributário
Os paradoxos do IVA Dual: Simplificação prometida, complexidade emergente
Ementa
REFORMA TRIBUTÁRIA DO CONSUMO. IVA DUAL. IBS E CBS. EC Nº 132/2023. DUPLICIDADE INSTITUCIONAL. COMITÊ GESTOR DO IBS E RECEITA FEDERAL. SIMPLIFICAÇÃO, TRANSPARÊNCIA, NEUTRALIDADE E COOPERAÇÃO. COMPLEXIDADE REGULATÓRIA E OPERACIONAL. PERÍODO DE TESTES EM 2026. OBRIGAÇÕES ACESSÓRIAS. FISCALIZAÇÃO ORIENTADORA. SEGURANÇA JURÍDICA. BASES DE CÁLCULO DO ICMS, ISS E IPI. POSSÍVEL SOBREPOSIÇÃO TRIBUTÁRIA. NECESSIDADE DE COORDENAÇÃO NORMATIVA E INSTITUCIONAL.
Resumo
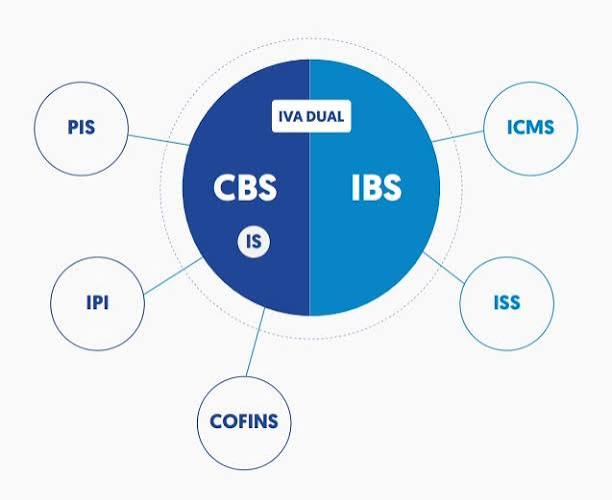
O artigo analisa os desafios de implementação do IVA dual brasileiro, formado pelo IBS, de competência compartilhada entre Estados, Distrito Federal e Municípios, e pela CBS, administrada pela União. A reforma foi instituída pela Emenda Constitucional nº 132/2023 e regulamentada principalmente pela Lei Complementar nº 214/2025, posteriormente alterada pela Lei Complementar nº 227/2026.
A premissa central do texto é que a promessa de simplificação pode conviver com novas formas de complexidade. Embora IBS e CBS compartilhem conceitos como não cumulatividade, tributação no destino e creditamento financeiro, sua administração está distribuída entre instituições distintas. Essa divisão exige coordenação permanente entre a Receita Federal, o Comitê Gestor do IBS, os Estados, os Municípios e o Distrito Federal.
Segundo os autores, a substituição de vários tributos por dois novos não garante, por si só, redução dos custos de conformidade. A simplicidade dependerá da uniformidade dos regulamentos, dos sistemas eletrônicos, dos documentos fiscais e das interpretações administrativas. Como solução, o artigo propõe a adoção de regulamentação convergente para IBS e CBS, com regras comuns e complementações específicas apenas quando indispensáveis.
Outro ponto examinado é a ascensão das normas infralegais. Notas técnicas, comunicados, orientações operacionais e atos administrativos tendem a assumir papel relevante na implementação do sistema, o que pode transferir parte da complexidade da lei para a regulamentação e para os sistemas tecnológicos.
O texto também analisa o período de testes de 2026. O Artigo 125 do ADCT prevê alíquotas reduzidas para IBS e CBS, com mecanismos de compensação ou ressarcimento. A LC nº 214/2025 estabelece, ainda, que o contribuinte que cumprir as obrigações acessórias poderá ser dispensado do recolhimento no período e prevê a possibilidade de sanar, em sessenta dias, omissões apontadas em auto de infração, com extinção da penalidade após a regularização.
A partir dessas regras, o artigo sustenta que 2026 não representa ausência de obrigações jurídicas. Trata-se de uma fase de adaptação operacional, em que o contribuinte deve emitir documentos fiscais e prestar as informações exigidas, ainda que determinados efeitos financeiros sejam temporariamente compensados ou dispensados.
Nesse contexto, os autores defendem a regulamentação expressa da chamada fiscalização pedagógica. Para eles, devem ser definidos os erros meramente formais, os procedimentos de regularização e as situações que poderão resultar em penalidade. A ausência de rejeição automática de um documento fiscal não equivaleria à dispensa da obrigação legal correspondente.
O artigo identifica, ainda, uma controvérsia sobre a possível inclusão do IBS e da CBS nas bases de cálculo do ICMS, do ISS e do IPI. Segundo os autores, essa discussão pode gerar dificuldades de cálculo e referências circulares, além de tensionar os princípios da simplicidade, da transparência e da neutralidade.
O texto menciona decisão liminar da Justiça paulista que teria afastado a inclusão do IBS e da CBS na base de cálculo do ICMS a partir de 2027, com fundamento na legalidade tributária. Essa decisão específica não foi localizada na pesquisa realizada e deve ser conferida diretamente nos autos antes de ser utilizada como precedente.
A conclusão é de que o êxito da reforma dependerá menos da quantidade de tributos substituídos e mais da capacidade institucional de produzir regras uniformes, sistemas confiáveis, fiscalização previsível e mecanismos eficientes de cooperação. Os autores defendem, como possíveis instrumentos de aperfeiçoamento, um regulamento convergente, um estatuto da transição tributária e eventual correção constitucional das ambiguidades identificadas.


