

Tributário
Quem paga o preço da reforma tributária?
Ementa
Reforma tributária do consumo. IBS e CBS. Neutralidade global e redistribuição setorial da carga tributária. Impactos sobre tarifas reguladas, preços livres e preços administrados. Reequilíbrio econômico-financeiro de concessões públicas. Incidência sobre saneamento, energia, rodovias, telecomunicações, transporte aéreo e combustíveis. Não cumulatividade e aproveitamento de créditos. Cashback para famílias de baixa renda. Transição iniciada em 2027 e conclusão em 2033. Custo imediato e ganhos de eficiência econômicos posteriores.
Resumo
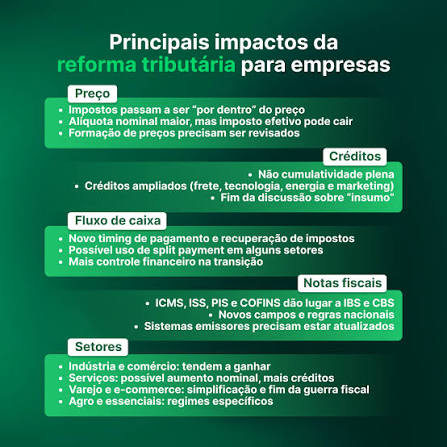
O artigo sustenta que a reforma tributária do consumo não necessariamente elevará a carga tributária global, mas deslocará seu peso entre diferentes setores da economia. A tendência apontada é de redução relativa para a indústria, as cadeias comerciais longas e as exportações, acompanhada de maior pressão sobre serviços e infraestruturas essenciais, como saneamento, energia, pedágios, telefonia e transporte aéreo.
A análise organiza os efeitos da reforma em três regimes de formação de preços. Nas tarifas reguladas, típicas de concessões públicas, o impacto dependerá do reequilíbrio econômico-financeiro dos contratos e poderá ser absorvido pelos usuários, pelo poder público ou pelas concessionárias. A legislação assegura a revisão tarifária quando comprovado que a criação, alteração ou extinção de tributos afetou o equilíbrio contratual, tanto para majorar quanto para reduzir a tarifa.
Nos preços livres, como fretes, telecomunicações e passagens aéreas, o repasse tende a ocorrer conforme a essencialidade do serviço, o grau de concorrência e a disposição do consumidor em aceitar o aumento. Já nos preços administrados, especialmente os combustíveis, a disciplina legal busca controlar a recomposição da carga tributária durante a transição. A reforma institui o IBS, a CBS e o Imposto Seletivo, com substituição progressiva de tributos sobre o consumo e conclusão da extinção do ICMS e do ISS em 2033.
O texto também destaca que a alíquota nominal não revela, isoladamente, o impacto econômico da reforma. Por serem tributos não cumulativos, IBS e CBS permitirão o abatimento de créditos relativos às aquisições, de modo que a carga efetiva dependerá da estrutura de custos de cada setor. Atividades intensivas em mão de obra, com menor geração de créditos, poderão suportar impacto mais expressivo.
Por fim, o artigo afirma que os custos da transição serão percebidos antes dos ganhos de produtividade. Enquanto a elevação da tributação sobre determinados serviços poderá alcançar os consumidores já a partir de 2027, os benefícios decorrentes da não cumulatividade, da simplificação e da redução da cumulatividade somente tenderão a aparecer após a consolidação do novo sistema. O argumento central é que a reforma possui efeitos distribuídos de forma desigual no tempo e entre os contribuintes: o custo é imediato e concentrado, enquanto o ganho de eficiência é difuso e de maturação posterior.


