Tributário
Segunda Turma impede empresário de usar créditos de CSLL da empresa para quitar dívida própria no Pert
Ementa
PERT – CRÉDITOS DE PREJUÍZO FISCAL E DE BASE DE CÁLCULO NEGATIVA DA CSLL – UTILIZAÇÃO POR SÓCIO CONTROLADOR PESSOA FÍSICA PARA QUITAÇÃO DE DÉBITO PRÓPRIO – IMPOSSIBILIDADE.
Benefício restrito ao âmbito das pessoas jurídicas. Inaplicabilidade dos créditos fiscais da empresa para liquidação de dívidas pessoais do sócio. Observância do princípio da separação patrimonial. Ausência de fundamento econômico para a transferência do direito creditório. Interpretação da Lei 13.496/2017 conforme a finalidade do programa e a intenção legislativa. Recurso especial desprovido.
Resumo
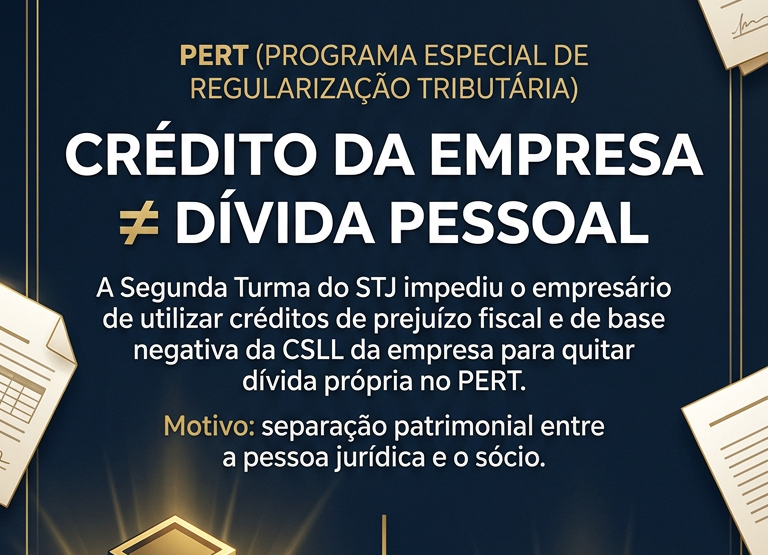
A Segunda Turma do STJ decidiu que o sócio controlador, como pessoa física, não pode usar créditos fiscais da empresa para quitar suas próprias dívidas no Programa Especial de Regularização Tributária (Pert).
Os créditos de prejuízo fiscal e de base de cálculo negativa da CSLL pertencem à pessoa jurídica e estão relacionados à sua própria apuração tributária. Portanto, não podem ser transferidos ao sócio para beneficiar interesses particulares.
O Tribunal também considerou que essa utilização violaria o princípio da separação patrimonial e poderia prejudicar a empresa e os demais sócios.
Segundo o STJ, a Lei 13.496/2017 restringiu o aproveitamento desses créditos ao âmbito das pessoas jurídicas. O Congresso Nacional chegou a analisar propostas para incluir expressamente as pessoas físicas, mas essas alterações foram rejeitadas.
Assim, o benefício do Pert não pode ser utilizado pelo sócio pessoa física para pagar débitos próprios com créditos fiscais pertencentes à empresa.