Direito Processual Civil
Selic X IPCA: A nova conta dos depósitos judiciais
Ementa
DIREITO PROCESSUAL E TRIBUTÁRIO. DEPÓSITOS JUDICIAIS E ADMINISTRATIVOS FEDERAIS. LEI Nº 14.973/2024. SUBSTITUIÇÃO DA SELIC POR ÍNDICE OFICIAL DE INFLAÇÃO. IMPACTO SOBRE O CUSTO DE OPORTUNIDADE E A LIQUIDEZ EMPRESARIAL. DEPÓSITO EM DINHEIRO COMO GARANTIA DO JUÍZO. SEGURO-GARANTIA E FIANÇA BANCÁRIA. EQUIPARAÇÃO À PENHORA EM DINHEIRO MEDIANTE ACRÉSCIMO DE 30%. NECESSIDADE DE ANÁLISE CONJUNTA ENTRE ESTRATÉGIA PROCESSUAL, TESOURARIA E GESTÃO DE RISCOS. CONTROVÉRSIA SOBRE A CONSTITUCIONALIDADE DA NOVA SISTEMÁTICA.
Resumo
O artigo analisa os efeitos econômicos e processuais da alteração promovida pela Lei nº 14.973/2024 na atualização dos depósitos judiciais e administrativos federais. A nova disciplina passou a determinar que os depósitos abrangidos pela lei sejam corrigidos por índice oficial que reflita a inflação, em substituição ao regime anteriormente associado à Taxa Selic. A Lei nº 14.973/2024 aplica-se aos depósitos realizados em processos administrativos ou judiciais nos quais figure a União, seus órgãos, fundos, autarquias, fundações ou empresas estatais federais dependentes.
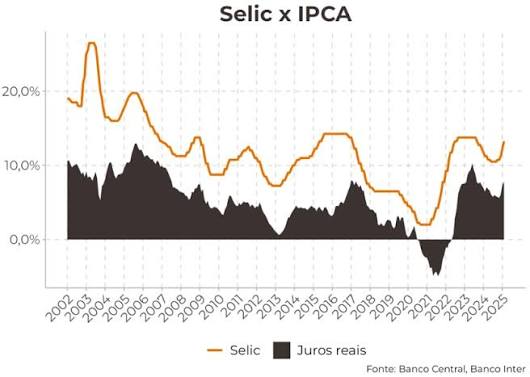
A mudança é apresentada como relevante porque reduz, em determinados cenários econômicos, a remuneração do capital depositado judicialmente em comparação com o custo de oportunidade representado pela taxa básica de juros. O depósito deixa, assim, de ser uma providência meramente processual e passa a exigir avaliação financeira sobre imobilização de capital, liquidez, endividamento, capital de giro e alternativas de investimento.
O texto ressalta que o impacto não corresponde necessariamente a uma perda financeira efetiva equivalente à diferença entre Selic e IPCA. A comparação depende da trajetória futura dos índices, da capacidade concreta de aplicação dos recursos, dos custos tributários, das despesas financeiras e do risco de cada alternativa. A simulação apresentada tem caráter meramente ilustrativo e não representa previsão de rendimento ou de prejuízo.
A principal consequência prática defendida pelo artigo é a necessidade de revisão periódica do estoque de depósitos judiciais. Empresas que mantêm valores expressivos depositados devem avaliar se a garantia em dinheiro continua sendo a solução mais eficiente ou se é possível substituí-la por seguro-garantia judicial ou fiança bancária, preservando a liquidez sem comprometer a segurança do processo.
O Código de Processo Civil equipara a fiança bancária e o seguro-garantia judicial ao dinheiro para fins de substituição da penhora, desde que o valor da garantia não seja inferior ao débito acrescido de 30%. No REsp 2.128.204/PR, julgado em 2024, a Terceira Turma do STJ reconheceu que a equiparação legal impede a rejeição da garantia pelo exequente, salvo por insuficiência, defeito formal ou inidoneidade.
A mesma orientação foi reafirmada no REsp 1.691.748/PR, julgado em 2017, no qual a Terceira Turma do STJ reconheceu que o seguro-garantia judicial produz efeitos jurídicos equivalentes ao dinheiro para garantir o juízo. O tribunal destacou que a modalidade pode compatibilizar a máxima efetividade da execução com o princípio da menor onerosidade para a empresa executada.
A substituição, contudo, não é automática em qualquer situação. A aceitação depende da natureza do processo, da legislação aplicável, da regularidade formal da apólice, da suficiência do valor garantido, da idoneidade da seguradora e das condições estabelecidas pelo juízo. Também devem ser considerados o prêmio do seguro, as contragarantias exigidas, o prazo de vigência e os custos de renovação.
Em matéria tributária, o depósito do montante integral suspende a exigibilidade do crédito tributário. Por essa razão, a eventual substituição do depósito por outra garantia deve ser examinada não apenas sob a perspectiva financeira, mas também quanto à preservação dos efeitos processuais e fiscais produzidos pela garantia original.
O artigo menciona decisão da 9ª Vara Federal Cível do Amazonas que teria determinado a manutenção da Selic para atualização de depósitos tributários, com fundamento em possível falta de paridade entre a correção do crédito tributário da União e a atualização do valor depositado pelo contribuinte. A pesquisa realizada não localizou o teor dessa decisão, razão pela qual não é possível confirmar seu conteúdo, alcance ou eventual existência de recurso.
Também é mencionada a ADI 7905, que discutiria a constitucionalidade da alteração legislativa. A pesquisa não retornou o processo ou decisão correspondente, não sendo possível afirmar, com base nas fontes consultadas, qual é o objeto exato da ação, seu estágio processual ou eventual medida cautelar.
O STJ, em precedente de 2026, enfrentou questão relacionada à conversão de depósito judicial em renda e decidiu que a conversão somente é possível quando não subsistir controvérsia sobre o crédito tributário. No AREsp 3.163.394/RJ, a Segunda Turma determinou a manutenção sob custódia judicial da parcela controvertida relativa aos encargos que excediam a Selic, evitando que o contribuinte fosse obrigado a buscar posteriormente a restituição por meio de precatório.
Por fim, o artigo defende maior integração entre os departamentos jurídico, financeiro, tributário e de gestão de riscos. A escolha da garantia deve considerar simultaneamente a suspensão da exigibilidade, a segurança do crédito, a possibilidade de levantamento futuro, o custo do capital, o preço do seguro, os efeitos sobre o caixa e o risco de decisões judiciais divergentes.
Ressalva técnica: a Lei nº 14.973/2024 não alcança indistintamente todos os depósitos realizados em disputas tributárias, trabalhistas e cíveis. Sua incidência, conforme a fonte consultada, está delimitada aos processos que envolvam a Administração Pública Federal nas hipóteses legais.