

Tributário
Sobre a explicitação dos princípios tributários pela EC 132
Ementa
DIREITO TRIBUTÁRIO. EMENDA CONSTITUCIONAL Nº 132/2023. ART. 145, § 3º, DA CONSTITUIÇÃO FEDERAL. PRINCÍPIOS DA SIMPLICIDADE, TRANSPARÊNCIA, JUSTIÇA TRIBUTÁRIA, COOPERAÇÃO E DEFESA DO MEIO AMBIENTE. EXPLICITAÇÃO DE PRINCÍPIOS ANTERIORMENTE RECONSTRUÍDOS POR VIA INTERPRETATIVA. EFEITOS DECLARATÓRIOS, ARGUMENTATIVOS E POTENCIALMENTE NORMATIVOS. CONTROLE DE CONSTITUCIONALIDADE. ADIs 5553 E 7755. BENEFÍCIOS FISCAIS PARA AGROTÓXICOS. HARMONIZAÇÃO ENTRE PROTEÇÃO AMBIENTAL, SAÚDE, SEGURANÇA ALIMENTAR E DESENVOLVIMENTO ECONÔMICO.
Resumo
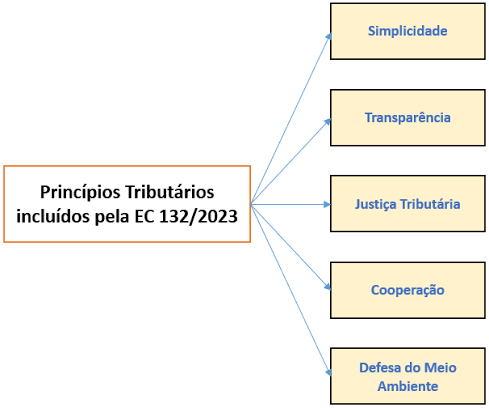
O artigo examina o significado jurídico da inclusão, pela Emenda Constitucional nº 132/2023, do § 3º ao art. 145 da Constituição Federal. O dispositivo determina que o Sistema Tributário Nacional observe os princípios da simplicidade, transparência, justiça tributária, cooperação e defesa do meio ambiente.
A questão central não é apenas reconhecer a existência desses princípios, mas investigar o que sua positivação acrescentou. O texto identifica três possibilidades: a explicitação teria função meramente declaratória; teria reforçado o ônus argumentativo de quem pretende afastar sua incidência; ou teria conferido aos princípios força normativa suficiente para funcionarem como parâmetros diretos de controle de constitucionalidade.
A primeira interpretação considera que os princípios já possuíam estatura constitucional por serem deduzidos do sistema. A EC 132 apenas teria conferido suporte textual a valores anteriormente reconhecidos pela doutrina e pela jurisprudência. A segunda identifica um ganho argumentativo: a existência dos princípios não pode mais ser simplesmente ignorada, deslocando-se o debate para o conteúdo, o alcance e o peso de cada um no caso concreto.
A terceira leitura atribui maior densidade normativa ao novo § 3º. Por essa perspectiva, simplicidade, transparência, justiça tributária, cooperação e defesa ambiental passariam a vincular diretamente o legislador e a Administração Tributária, embora a efetiva concretização desses comandos ainda dependa da interpretação constitucional e da análise das circunstâncias de cada caso.
O artigo também discute a natureza normativa dos princípios positivados. Eles podem operar como diretrizes de políticas públicas, como princípios sujeitos à ponderação ou, em situações excepcionais, como comandos suficientemente determinados para afastar normas incompatíveis. A conclusão provisória é que a explicitação retirou a existência desses princípios do campo da controvérsia, mas ainda não definiu, por si só, sua capacidade concreta de invalidar leis ou atos tributários.
O primeiro teste relevante teria ocorrido no julgamento conjunto das ADIs 5553 e 7755, envolvendo benefícios fiscais concedidos a agrotóxicos. O STF julgou improcedentes as ações e manteve a redução de ICMS, a desoneração de IPI e o regime favorecido previsto para insumos agropecuários e aquícolas na EC nº 132/2023. Na ADI 5553/DF, julgada pelo Tribunal Pleno em 2025, o Supremo harmonizou a proteção ambiental e da saúde com o direito à alimentação, a política agrícola e o desenvolvimento econômico.
Na ADI 7755/DF, também julgada pelo Tribunal Pleno em 2025, o STF reconheceu a constitucionalidade do tratamento tributário favorecido para agrotóxicos e insumos agropecuários, considerando que a EC nº 132 estruturou o IBS e a CBS sob a lógica da simplificação e da neutralidade, sem conferir necessariamente ao sistema a função de induzir ou desestimular o consumo desses produtos.
O resultado revelou duas formas distintas de compreender o novo princípio da defesa do meio ambiente. Uma leitura mais intensa o trataria como parâmetro autônomo para invalidar benefícios fiscais potencialmente prejudiciais ao ambiente. A posição vencedora, porém, realizou uma interpretação sistemática, conciliando a proteção ambiental com outros comandos constitucionais, como a segurança alimentar, o desenvolvimento econômico e o regime diferenciado previsto na própria EC nº 132.
O art. 9º, § 1º, XI, da EC nº 132/2023 prevê a possibilidade de redução de 60% das alíquotas do IBS e da CBS para insumos agropecuários e aquícolas. O artigo destaca que a decisão não encerrou a discussão sobre o alcance dos princípios do art. 145, § 3º, especialmente porque o julgamento envolveu normas anteriores à reforma tributária e o controle material de dispositivo da própria emenda constitucional.
A conclusão é que a EC nº 132 assegurou, ao menos, três efeitos: confirmou textualmente a existência dos princípios; fortaleceu sua invocação nas discussões legislativas, administrativas e judiciais; e abriu a possibilidade de que adquiram força normativa mais intensa conforme sejam concretizados pela jurisprudência. O alcance capaz de produzir a invalidação de normas tributárias, contudo, permanece em construção.


