

Tributário
STJ mantém despesas de capatazia na base do ICMS cobrado em importação
Ementa
ICMS-importação. Base de cálculo. Despesas aduaneiras. Serviços de capatazia. Inclusão. Lei Complementar nº 87/1996. Distinção entre valor aduaneiro e base de cálculo do ICMS. Princípio da especialidade. Manutenção da cobrança.
Resumo
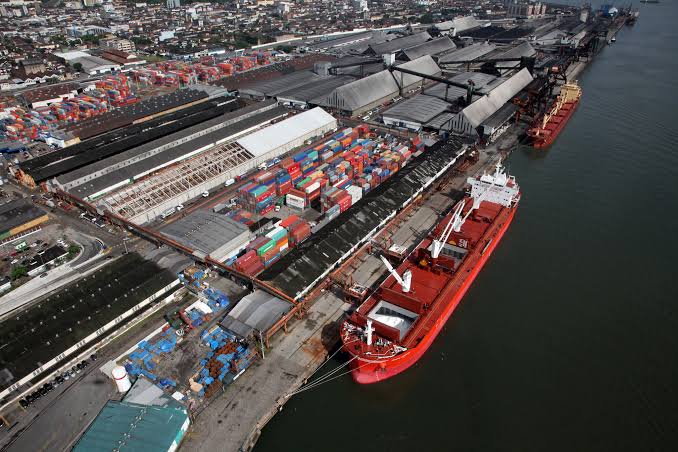
O artigo noticia decisão do STJ que manteve a inclusão das despesas de capatazia na base de cálculo do ICMS incidente sobre operações de importação. A capatazia corresponde aos serviços de movimentação, carga, descarga e manuseio de mercadorias em portos ou terminais alfandegários.
A controvérsia surgiu porque a legislação aduaneira passou a excluir determinadas despesas de capatazia do valor aduaneiro utilizado para o cálculo do Imposto de Importação. O contribuinte sustentou que essa exclusão deveria produzir efeitos também na apuração do ICMS-importação.
O entendimento adotado, contudo, distinguiu o valor aduaneiro da base de cálculo do ICMS. A Lei Complementar nº 87/1996 estabelece que, na importação, a base do ICMS compreende o valor da mercadoria, o Imposto de Importação, o IPI, o IOF e quaisquer outros impostos, taxas, contribuições e despesas aduaneiras.
Assim, a exclusão de determinada despesa do valor aduaneiro não conduz automaticamente à sua exclusão da base do ICMS. Prevalece, nessa perspectiva, a regra específica da Lei Kandir, cuja base de cálculo é mais ampla do que o valor utilizado exclusivamente para fins de tributação aduaneira.
A orientação também se relaciona ao Tema 1.014 do STJ, no qual a Primeira Seção reconheceu que os serviços de capatazia integram o valor aduaneiro para fins de cálculo do Imposto de Importação. No REsp 1.799.309/PR, julgado em 11 de março de 2020, o tribunal considerou que as atividades de carga, descarga e manuseio realizadas no porto ou ponto de fronteira alfandegado integram a composição do valor aduaneiro.
Em julgamento de 19 de agosto de 2026, a Segunda Turma do STJ reafirmou a relevância do Tema 1.014 e destacou que a controvérsia sobre capatazia deve ser distinguida das discussões relativas a frete e seguro internacionais. No AgInt no REsp 2.081.955/SP, a Corte manteve a decisão recorrida e aplicou a orientação consolidada sobre a composição do valor aduaneiro.
O artigo ressalta, por fim, que a interpretação adotada é desfavorável ao contribuinte porque impede a extensão automática da exclusão prevista para o valor aduaneiro à base de cálculo do ICMS-importação. Na prática, as despesas de capatazia continuam compondo o montante sobre o qual será calculado o imposto estadual.


