Direito Financeiro
Ativos virtuais e o mercado de câmbio
Ementa
Direito cambial e financeiro. Ativos virtuais. Mercado de câmbio. Lei nº 14.478/2022. Resolução BCB nº 521/2025. Stablecoins. Distinção entre inclusão regulatória no mercado de câmbio e caracterização como operação cambial. Prestadoras de serviços de ativos virtuais. Controle, autorização e deveres informacionais. IOF-Câmbio. Crimes de falsa identidade e evasão de divisas. Investimentos brasileiros no exterior e capitais estrangeiros no País.
Resumo
O artigo examina a relação entre ativos virtuais e mercado de câmbio, destacando que a inclusão de determinadas operações com criptoativos no mercado de câmbio teria finalidade predominantemente regulatória e de controle, sem transformar automaticamente essas operações em operações de câmbio.
A análise parte da Lei nº 14.478/2022, que define ativo virtual como representação digital de valor destinada a pagamentos ou investimentos e exclui expressamente as moedas nacionais e estrangeiras desse conceito. A mesma lei atribui ao órgão regulador competência para estabelecer as hipóteses de inclusão de operações com ativos virtuais no mercado de câmbio.
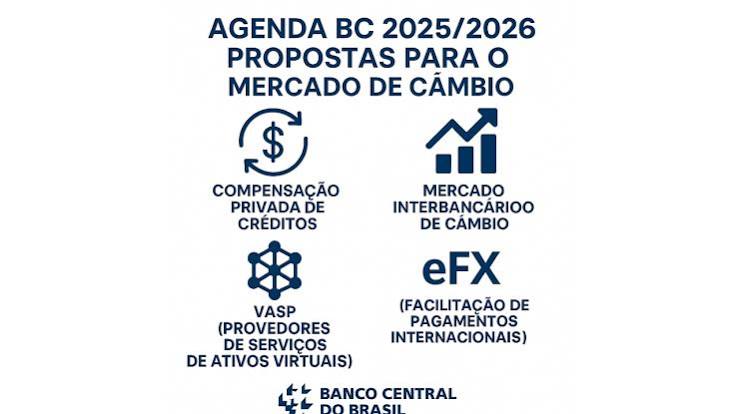
Segundo o artigo, a regulamentação alcançaria operações como pagamentos e transferências internacionais com ativos virtuais, transferências para carteiras autocustodiadas e negócios envolvendo ativos virtuais referenciados em moeda fiduciária, especialmente as stablecoins. O texto sustenta que essas operações permaneceriam conceitualmente distintas da compra e venda de moeda estrangeira, embora sujeitas a autorização específica, limites operacionais e prestação periódica de informações ao Banco Central.
A distinção teria consequências tributárias e penais. O artigo defende que, por não constituírem moeda nacional, moeda estrangeira ou documento representativo de moeda, as operações com ativos virtuais não gerariam, por si sós, a incidência do IOF-Câmbio. O imposto somente incidiria na operação cambial eventualmente realizada para aquisição prévia de moeda estrangeira destinada ao pagamento do ativo virtual no exterior.
No campo penal, o texto sustenta que os crimes previstos nos arts. 21 e 22 da Lei nº 7.492/1986 pressupõem a realização de operação de câmbio. O art. 21 tipifica a atribuição de falsa identidade para realizar operação cambial, enquanto o art. 22 trata da operação de câmbio não autorizada destinada à evasão de divisas.
O artigo também diferencia operações reguladas — como determinadas transferências internacionais de stablecoins — da compra e venda de ativos virtuais que não sejam referenciados em moeda fiduciária, como o bitcoin, e da custódia de criptoativos. A conclusão é de que a submissão regulatória ao mercado de câmbio não autoriza, por si só, a extensão automática dos tipos penais cambiais ou de conceitos historicamente utilizados para caracterizar operações cambiais disfarçadas.
A jurisprudência do STJ reconhece, em outro contexto, que criptoativos possuem valor econômico, são passíveis de tributação e podem ser localizados e penhorados por meio de ofícios dirigidos às exchanges. No REsp 2.127.038/SP, julgado pela Terceira Turma em 2025, o Tribunal admitiu a investigação e a constrição judicial de ativos mantidos em corretoras.
Por fim, o texto ressalta que operações com ativos virtuais destinadas à constituição de investimento brasileiro no exterior ou de capital estrangeiro no Brasil devem ser declaradas conforme a regulamentação aplicável.