Tributário
A eficácia da saída fiscal e os fatos da vida como critério de residência
Ementa
Residência fiscal. Saída definitiva do Brasil. Planejamento patrimonial internacional. Declaração de saída definitiva. Ânimo definitivo. Centro de interesses vitais. Vínculos familiares, profissionais e econômicos. Convergência probatória. Jurisprudência administrativa. Retorno ao Brasil. Requalificação da residência fiscal. Coerência entre atos formais e vida efetiva. Riscos patrimoniais e fiscais.
Resumo
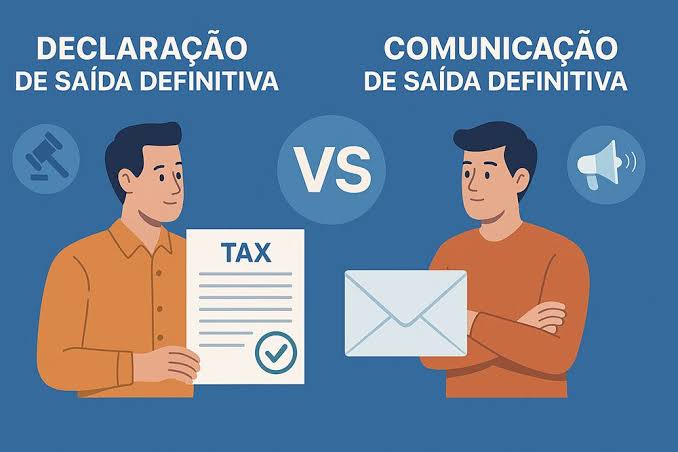
A saída definitiva do Brasil vem sendo considerada por contribuintes de patrimônio relevante como alternativa diante de preocupações tributárias e patrimoniais. O artigo, contudo, sustenta que a mudança de residência não deve ser adotada por impulso, pois envolve não apenas uma decisão fiscal, mas uma transformação concreta da vida pessoal, familiar e profissional.
A alocação de ativos no exterior, a constituição de veículos patrimoniais e, quando adequada, a utilização de trusts podem atender a determinados objetivos sem exigir a ruptura decorrente da saída fiscal. Para aqueles que optam pela mudança, porém, o cumprimento das obrigações formais não é suficiente. A caracterização da não residência depende da coerência entre a declaração apresentada e a realidade vivenciada nos anos seguintes.
A análise da residência fiscal envolve conceitos indeterminados, como “caráter permanente” e “ânimo definitivo”, cuja verificação ocorre retrospectivamente. Elementos como manutenção de emprego, patrimônio, contas bancárias e rendimentos no Brasil, bem como a permanência do núcleo familiar no país, podem ser considerados em conjunto pela fiscalização. Em sentido contrário, a demonstração de moradia habitual, atividade profissional, contas e vínculos econômicos no exterior contribui para comprovar a efetiva transferência da residência.
O artigo destaca que a jurisprudência administrativa trabalha com convergência probatória: nenhum elemento é necessariamente decisivo de forma isolada, mas a reunião de indícios e a ausência de provas contemporâneas e robustas podem levar à manutenção da residência fiscal brasileira. Também se ressalta que o retorno ao Brasil com ânimo definitivo pode restabelecer a residência fiscal sem a necessidade de declaração específica.
Conclui-se que a saída fiscal não constitui ato isolado, mas uma posição jurídica que precisa ser sustentada ao longo do tempo. A decisão deve considerar os efeitos tributários, patrimoniais e pessoais da mudança, pois a pergunta central não é apenas quanto se economiza com a saída, mas se o contribuinte está disposto a viver de maneira coerente com a residência fiscal que declarou.