

Tributário
Dos incidentes de uniformização no novo contencioso administrativo tributário
Ementa
DIREITO TRIBUTÁRIO. PROCESSO ADMINISTRATIVO TRIBUTÁRIO. LC Nº 227/2026. IBS E CBS. INCIDENTES DE UNIFORMIZAÇÃO. MATÉRIAS REPETITIVAS. INOBSERVÂNCIA DE PROVIMENTO VINCULANTE. CÂMARA SUPERIOR DO IBS. CÂMARA NACIONAL DE INTEGRAÇÃO. LEGITIMIDADE ATIVA. FIXAÇÃO DE TESE E EDIÇÃO DE SÚMULA VINCULANTE. REQUISITOS QUANTITATIVOS. ASSIMETRIA ENTRE FISCO E SUJEITO PASSIVO. MATURAÇÃO DA CONTROVÉRSIA.
Resumo
O artigo analisa os incidentes de uniformização instituídos pela LC nº 227/2026 no novo contencioso administrativo do IBS e no contencioso integrado do IBS e da CBS. O texto identifica duas modalidades: o incidente de uniformização de matérias repetitivas, destinado à pacificação de controvérsias reiteradamente julgadas, e o incidente voltado à decisão de segunda instância que deixe de aplicar provimento vinculante.
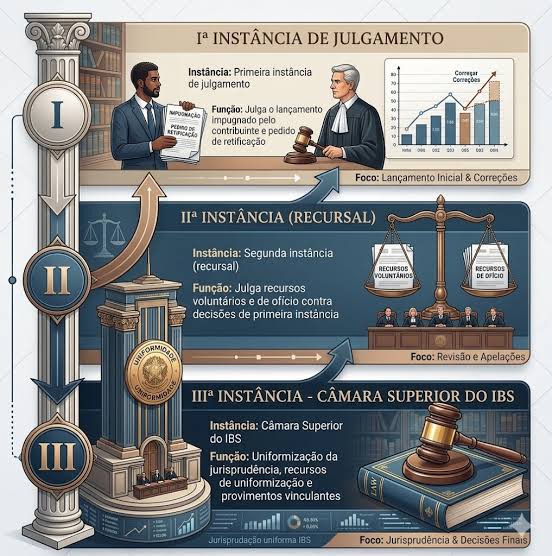
No contencioso específico do IBS, os incidentes são submetidos à Câmara Superior do IBS. No contencioso integrado, a competência é da Câmara Nacional de Integração do Contencioso Administrativo do IBS e da CBS. O artigo ressalta que esses incidentes não se confundem com o recurso de uniformização previsto para o contencioso próprio do IBS.
O julgamento do incidente de matérias repetitivas fixa uma tese e permite a edição de súmula com caráter de provimento vinculante. A vinculação alcança impugnações e recursos pendentes ou futuros que tratem de idêntica questão de direito. A tese pode ser revista de ofício ou mediante provocação dos legitimados.
A principal crítica do artigo recai sobre a legitimidade para suscitar o incidente de matérias repetitivas. No âmbito do IBS, a lei atribui essa iniciativa à representação da Fazenda Pública e aos Presidentes das Câmaras de Julgamento de segunda instância ou da Câmara Superior, sem mencionar o sujeito passivo.
No contencioso integrado do IBS e da CBS, a legitimidade também é conferida à Fazenda Pública e aos Presidentes das Câmaras e Turmas do CGIBS, do CARF ou da Câmara Nacional de Integração, sem inclusão expressa do contribuinte.
Segundo os autores, essa configuração pode concentrar no Fisco a iniciativa de selecionar as matérias que serão transformadas em teses e súmulas vinculantes. O contribuinte dependeria da iniciativa dos presidentes dos órgãos julgadores para que controvérsias favoráveis aos seus interesses fossem submetidas ao incidente.
O artigo propõe uma interpretação sistemática e principiológica para reconhecer também ao sujeito passivo a possibilidade de suscitar o incidente de matérias repetitivas. A solução seria justificada pela isonomia, pela paridade de armas e pelo princípio da cooperação processual, evitando que a uniformização administrativa seja utilizada de maneira assimétrica.
O texto distingue essa hipótese do incidente por inobservância de provimento vinculante. Nessa modalidade, a legislação expressamente autoriza a iniciativa da Fazenda Pública e do sujeito passivo. O requerimento deve indicar o provimento vinculante que deixou de ser aplicado pela decisão de segunda instância.
O artigo também examina a revisão das teses firmadas. Embora o sujeito passivo não esteja expressamente indicado entre os legitimados para a proposição originária do incidente repetitivo, a remissão legislativa às regras do incidente por inobservância de provimento vinculante permitiria reconhecer sua legitimidade para provocar a revisão da tese. Os autores defendem que a mesma interpretação favorável à participação do contribuinte deve ser aplicada tanto à instauração quanto à revisão dos precedentes administrativos.
Quanto aos requisitos formais, a LC nº 227/2026 exige, no contencioso do IBS, cinco decisões definitivas de Câmaras de Julgamento de segunda instância ou três decisões da Câmara Superior do IBS, todas proferidas por maioria de votos e em sessões distintas.
Os autores questionam se a quantidade de julgados é suficiente para demonstrar o amadurecimento da controvérsia. A definitividade administrativa, a maioria de votos e a diversidade de sessões não garantiriam, por si sós, debate técnico suficiente para justificar a fixação de tese obrigatória para processos pendentes e futuros.
A preocupação seria ainda maior no contencioso integrado, diante da composição majoritariamente fazendária da Câmara Nacional de Integração. O artigo alerta para o risco de os tribunais administrativos se transformarem em instâncias meramente confirmatórias da posição fiscal, sobretudo se o contribuinte não puder provocar diretamente a formação dos precedentes.
A conclusão é que os incidentes de uniformização possuem potencial relevante para conferir estabilidade e coerência ao novo contencioso do IBS e da CBS, mas sua legitimidade, seus requisitos de admissibilidade e sua composição institucional exigem acompanhamento crítico. Para os autores, a interpretação mais adequada deve assegurar a participação efetiva do sujeito passivo na formação e na revisão das teses vinculantes.


