

Tributário
Imposto Seletivo sobre ultraprocessados: Instrumento eficaz?
Ementa
Reforma tributária — Imposto Seletivo — EC nº 132/2023 e LC nº 214/2025 — Extrafiscalidade — Proteção da saúde e do meio ambiente — Alimentos ultraprocessados — Ausência de previsão expressa no rol de incidência — Bebidas açucaradas, bebidas alcoólicas e produtos fumígenos — Contradição entre a finalidade constitucional do tributo e sua regulamentação — Elasticidade-preço e redução de externalidades negativas — Regressividade — Segurança alimentar — Necessidade de critérios objetivos, mensuráveis e tecnicamente fundamentados — Possibilidade de revisão do tratamento favorecido e adoção de políticas complementares.
Resumo
No artigo “Imposto Seletivo sobre ultraprocessados: um instrumento eficaz?”, Milena Domingos de Almeida, Giulia Lauriello Pinheiro e Henrique Burihan Melquiades examinam se o Imposto Seletivo pode funcionar como instrumento de política pública destinado a desestimular o consumo de alimentos ultraprocessados e reduzir impactos negativos sobre a saúde coletiva.
A análise parte da natureza extrafiscal do Imposto Seletivo, criado pela EC nº 132/2023 para alcançar bens e serviços prejudiciais à saúde ou ao meio ambiente. A LC nº 214/2025 regulamentou o tributo e estabeleceu sua incidência sobre determinados grupos de produtos, entre eles produtos fumígenos, bebidas alcoólicas e bebidas açucaradas.
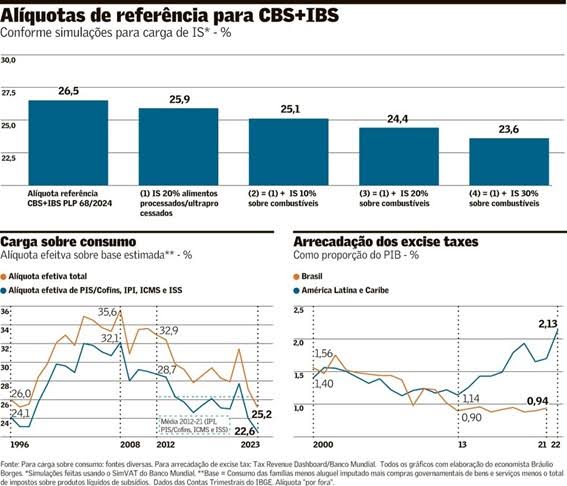
A principal crítica do artigo é que os alimentos ultraprocessados não foram incluídos expressamente no rol do art. 409 da LC nº 214/2025. A ausência seria contraditória porque o tributo foi concebido para desestimular o consumo de produtos nocivos à saúde, enquanto parcela relevante dos alimentos ultraprocessados está associada, segundo os estudos citados no artigo, ao aumento de doenças crônicas, à má nutrição e à elevação dos gastos públicos em saúde.
O problema, contudo, não é apenas de inclusão ou exclusão de determinado produto. A tributação de ultraprocessados exigiria a definição de critérios jurídicos e técnicos suficientemente precisos. A categoria abrange produtos heterogêneos, com diferentes composições, níveis de processamento, valores nutricionais e funções alimentares. Uma incidência baseada exclusivamente na classificação geral de “ultraprocessado” poderia gerar insegurança jurídica, dificuldades fiscalizatórias e tratamento igual para produtos com graus distintos de prejudicialidade.
Por essa razão, o artigo propõe que eventual tributação seja estruturada com base em parâmetros objetivos, como a presença ou a quantidade de determinados ingredientes, aditivos ou componentes nutricionalmente prejudiciais. A adoção de critérios mensuráveis poderia aproximar a incidência tributária da finalidade extrafiscal do imposto e reduzir disputas sobre o enquadramento dos produtos.
A LC nº 214/2025 estabelece que o Imposto Seletivo incide sobre a produção, extração, comercialização ou importação de bens e serviços prejudiciais à saúde ou ao meio ambiente. A norma, entretanto, selecionou grupos específicos de bens, o que demonstra que a competência constitucional não implica tributação automática de todos os produtos potencialmente nocivos. A escolha legislativa deve ser compatível com a finalidade do imposto, mas também observar legalidade, tipicidade, segurança jurídica e capacidade administrativa de fiscalização.
O artigo utiliza estudos econômicos para defender que a elevação do preço dos ultraprocessados poderia reduzir o consumo, especialmente entre consumidores mais sensíveis à variação de preços. A tributação seletiva é apresentada, assim, como possível instrumento de redução de externalidades negativas e de prevenção de doenças crônicas não transmissíveis.
Em contraposição, o texto reconhece o risco de regressividade. Famílias de menor renda podem sofrer impacto proporcionalmente maior, pois destinam parcela mais significativa de seus rendimentos à alimentação. Além disso, em contextos de insegurança alimentar, a elevação do preço de produtos acessíveis pode restringir o consumo sem assegurar a substituição por alimentos mais saudáveis, caso inexistam alternativas economicamente disponíveis.
A conclusão proposta é que a regressividade não deve necessariamente afastar a tributação, mas exigir desenho mais cuidadoso. A medida poderia ser acompanhada de políticas de segurança alimentar, ampliação do acesso a alimentos in natura ou minimamente processados, educação nutricional e destinação adequada das receitas públicas.
Outro ponto relevante é a necessidade de revisão de eventuais tratamentos tributários favorecidos. O artigo sustenta que produtos com perfil nutricional controverso não deveriam receber tratamento idêntico ao destinado a alimentos essenciais. A crítica deve, contudo, ser examinada à luz da legislação específica e dos critérios constitucionais aplicáveis à redução de alíquotas e aos regimes diferenciados, não sendo possível concluir automaticamente pela invalidade de qualquer benefício.
A pesquisa realizada confirmou que o rol do art. 409 da LC nº 214/2025 inclui bebidas açucaradas, mas não localizou previsão expressa de incidência do Imposto Seletivo sobre a categoria ampla de alimentos ultraprocessados. Também não foram encontradas, nesta busca, decisões do STF ou do STJ enfrentando especificamente a tributação desses alimentos pelo novo imposto.
A tese central do artigo é, portanto, de política legislativa e de coerência regulatória: se o Imposto Seletivo pretende desestimular produtos prejudiciais à saúde, sua regulamentação deve guardar correspondência com evidências científicas, critérios nutricionais objetivos e avaliação periódica dos resultados. A discussão não se limita a criar ou não uma nova incidência, mas envolve definir quais produtos devem ser alcançados, com que intensidade, mediante quais critérios e acompanhados de quais medidas redistributivas.


