

Tributário
Interpretações geradoras de inocuidade normativa na esfera tributária
Ementa
DIREITO TRIBUTÁRIO. HERMENÊUTICA JURÍDICA. VALORES E EFICÁCIA NORMATIVA. INTERPRETAÇÃO GERADORA DE INOCUIDADE NORMATIVA. ESVAZIAMENTO DA HIPÓTESE DE INCIDÊNCIA OU DE DIREITOS LEGALMENTE PREVISTOS. TRATADOS INTERNACIONAIS. SERVIÇOS INTELECTUAIS PERSONALÍSSIMOS. REGULAMENTAÇÃO ADMINISTRATIVA. ÔNUS ARGUMENTATIVO PARA A RESTRIÇÃO DA EFICÁCIA DA NORMA.
Resumo
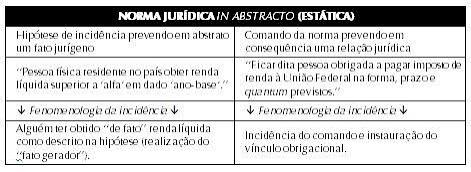
O artigo propõe uma reflexão sobre a interpretação jurídica a partir da teoria dos valores, em homenagem ao pensamento de Paulo de Barros Carvalho. Parte-se da premissa de que o legislador, ao selecionar acontecimentos para compor a hipótese normativa, realiza escolhas valorativas, vinculando determinados fatos a consequências jurídicas destinadas a permitir, proibir ou obrigar condutas intersubjetivas.
A partir dessa perspectiva, o autor desenvolve o conceito de inocuidade normativa, definido como o resultado de uma interpretação que dissocia a norma de sua capacidade mínima de produzir efeitos jurídicos relevantes. A norma, embora formalmente preservada, passa a funcionar como disposição meramente aparente, sem aptidão concreta para realizar os valores que justificaram sua edição.
O texto distingue a inocuidade de uma simples interpretação restritiva. Para que exista inocuidade normativa, seria necessário que a interpretação reduzisse o campo de aplicação da norma a ponto de torná-la juridicamente irrelevante, redundante ou incapaz de interferir significativamente nas relações sociais. O fenômeno também poderia surgir no processo de regulamentação, quando atos administrativos criassem procedimentos impraticáveis ou restringissem desproporcionalmente direitos previstos em lei.
Como primeiro exemplo, o artigo examina a interpretação do art. 7º dos tratados destinados a evitar a dupla tributação, segundo a qual a proteção alcançaria apenas a empresa estrangeira, e não a pessoa jurídica brasileira controladora. O autor sustenta que essa leitura poderia esvaziar a norma quando a empresa estrangeira não tivesse estabelecimento permanente no Brasil, pois a tributação de seus lucros já não ocorreria diretamente no país. Em sentido semelhante, o STJ reconheceu, no REsp 1.272.897/PE, julgado pela Primeira Turma em 2015, que os lucros empresariais de empresa espanhola sem estabelecimento permanente no Brasil deveriam ser tributados no Estado de residência, afastando a retenção de imposto de renda sobre a remuneração por serviços prestados.
O artigo também analisa o art. 129 da Lei nº 11.196/2005, que submete à legislação aplicável às pessoas jurídicas a prestação de serviços intelectuais, inclusive de natureza personalíssima. O autor critica interpretações que excluam os serviços personalíssimos do alcance da norma, pois essa restrição poderia reduzir sua aplicação a situações nas quais já não existiria dúvida relevante sobre o regime tributário aplicável. A literalidade do dispositivo abrange expressamente os serviços intelectuais personalíssimos.
A jurisprudência administrativa retornada na pesquisa confirma a relevância prática do debate. No Recurso Voluntário nº 10872720205201675, Acórdão nº 2201-012.308, julgado pelo CARF em 2025, reconheceu-se que o exercício de atividade personalíssima por meio de pessoa jurídica encontra amparo no art. 129 da Lei nº 11.196/2005, ressalvada a hipótese de pessoa jurídica meramente aparente.
O terceiro exemplo refere-se à regulamentação do ressarcimento de créditos do IBS. O autor sustenta que a criação de restrições não previstas na lei, especialmente quando condicionadas à definitividade de lançamento ainda discutido administrativamente, poderia produzir um conflito entre o direito de defesa e o direito ao ressarcimento. A busca realizada não localizou fonte normativa específica sobre o art. 486 do regulamento do IBS; por isso, essa passagem deve ser tratada como construção crítica do artigo, e não como regra jurídica verificada.
A reflexão é relacionada ao princípio de que a interpretação deve preservar um mínimo de eficácia normativa. Para o autor, a redução extrema do alcance de uma norma exige fundamentação reforçada, sobretudo quando a interpretação neutraliza os efeitos jurídicos pretendidos pelo legislador. A inocuidade somente poderia ser admitida como mecanismo excepcional de proteção de valor jurídico superior, cabendo o ônus argumentativo a quem sustenta a necessidade de esvaziamento da norma.
Ao final, o artigo reafirma a importância do diálogo entre os aspectos sintático, semântico, pragmático e axiológico do Direito. A interpretação tributária não deveria limitar-se à análise formal dos enunciados, mas considerar a função normativa da regra, os valores que ela busca realizar e sua capacidade concreta de disciplinar condutas.


