

Tributário
O “split payment” vai quebrar as empresas?
Ementa
Reforma tributária. IBS e CBS. Split payment. Segregação e recolhimento dos tributos no momento da liquidação financeira. Procedimentos padrão e simplificado. Alteração do fluxo de caixa e redução do float tributário. Distinção entre diminuição temporária de liquidez, custo financeiro e efetiva perda patrimonial. Substituição progressiva do sistema tributário anterior. Pagamentos parcelados e antecipação de recebíveis. Impactos sobre capital de giro, compliance, fornecedores e integração tecnológica. Necessidade de avaliação financeira individualizada. Inadequação da tese de que o valor integral segregado representa automaticamente novo ônus ou “rombo” para as empresas.
Resumo
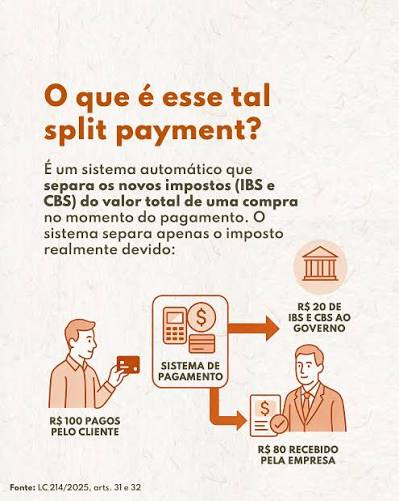
O artigo examina os efeitos econômicos e jurídicos do split payment, mecanismo pelo qual os valores correspondentes ao IBS e à CBS são segregados e recolhidos no momento da liquidação financeira das operações com bens e serviços. A disciplina está prevista nos arts. 31 a 34 da LC nº 214/2025, com alterações promovidas pela LC nº 227/2026.
A análise critica a narrativa de que o mecanismo retiraria das empresas, de forma imediata, o valor integral dos tributos e provocaria necessariamente um “rombo no caixa”. O artigo diferencia a redução da liquidez temporariamente disponível — o chamado float tributário — da efetiva perda patrimonial. O valor correspondente ao tributo não constitui receita definitiva da empresa, embora possa permanecer transitoriamente em seu caixa e reduzir sua necessidade de financiamento.
A partir dessa distinção, o texto propõe que o impacto seja medido considerando a receita média diária, a carga tributária, o número de dias entre o recebimento e o recolhimento, a parcela do sistema já submetida à transição e o custo do capital. Assim, a redução do float representa, em regra, uma alteração na disponibilidade temporal dos recursos, e não perda nominal equivalente ao montante segregado.
O artigo também sustenta que a reforma deve ser analisada como processo de substituição progressiva, e não como sobreposição integral do sistema novo ao sistema anterior. A CBS substitui gradualmente as contribuições existentes, enquanto o IBS substitui progressivamente o ICMS e o ISS. Por isso, o impacto financeiro deve acompanhar a parcela efetivamente migrada para a nova sistemática em cada etapa da transição.
A legislação prevê dois modelos de split payment. No procedimento padrão, o originador deve transmitir informações que permitam vincular a operação à transação de pagamento e identificar os valores de IBS e CBS. Antes da disponibilização dos recursos ao fornecedor, o prestador de pagamento consulta os sistemas do Comitê Gestor do IBS e da Receita Federal para calcular os valores a serem segregados.
O procedimento simplificado é opcional e utiliza percentual preestabelecido sobre o valor da operação. Esse percentual pode variar conforme o setor econômico ou o contribuinte, mediante metodologia uniforme, e não necessariamente corresponde ao valor exato dos débitos incidentes em cada operação. A ausência de identificação dos valores do IBS e da CBS na origem da transação pode implicar a adoção desse procedimento.
Nas operações parceladas, a segregação ocorre proporcionalmente na liquidação financeira de cada parcela. A antecipação de recebíveis não altera essa obrigação, e o contribuinte continua responsável por eventual saldo remanescente do IBS e da CBS. Os prestadores de pagamento respondem pela segregação e pelo recolhimento, mas não são responsáveis tributários pelos tributos incidentes sobre as operações liquidadas.
O texto reconhece que o mecanismo pode gerar impacto relevante para empresas com margens reduzidas, elevado custo de financiamento, descasamento entre recebimentos e pagamentos, créditos acumulados ou forte dependência do float tributário. Também aponta riscos relacionados a retenções superiores ao devido, atrasos em restituições, falhas de conciliação e dificuldades de integração entre sistemas fiscais, contábeis e financeiros.
Em contrapartida, o artigo ressalta possíveis ganhos de eficiência, redução da inadimplência e maior previsibilidade na cadeia de fornecedores. A segregação automática pode reduzir o risco de que o tributo recebido do cliente não seja posteriormente recolhido, além de estimular relações comerciais com fornecedores fiscalmente regulares. A doutrina localizada também aponta que a implementação dependerá de integração tecnológica entre administração tributária, bancos e instituições de pagamento.
A conclusão é que o split payment pode modificar o tempo de disponibilidade do dinheiro e exigir reforço de capital de giro, mas não autoriza afirmar, sem modelagem concreta, que o valor integral segregado corresponda a prejuízo empresarial. A avaliação adequada deve separar carga tributária, estoque temporário de liquidez e custo financeiro, considerando o setor, o ciclo operacional, os prazos de recebimento, o custo do capital e a velocidade de restituição ou compensação dos créditos.


