

Direito Societário
Planejamento tributário envolvendo redução de capital e alienação de bem pelo sócio
Ementa
DIREITO TRIBUTÁRIO. PLANEJAMENTO TRIBUTÁRIO. REDUÇÃO DE CAPITAL. DEVOLUÇÃO DE BENS OU DIREITOS AO SÓCIO PELO VALOR CONTÁBIL. ALIENAÇÃO POSTERIOR. ART. 22 DA LEI Nº 9.249/1995. DIFERIMENTO DO GANHO DE CAPITAL. OPONIBILIDADE AO FISCO. PROPÓSITO NEGOCIAL. OFERTA VINCULANTE. MOTIVAÇÃO SOCIETÁRIA. DESTINAÇÃO DOS RECURSOS. ANÁLISE CASUÍSTICA.
Resumo
O artigo examina os limites do planejamento tributário envolvendo a redução de capital com devolução de bens ou direitos ao sócio pelo valor contábil, seguida da alienação desses ativos pelo beneficiário. A controvérsia não está, em princípio, na legalidade abstrata da operação, pois o art. 22 da Lei nº 9.249/1995 autoriza expressamente a devolução de bens e direitos pelo valor contábil ou de mercado.
Quando a devolução ocorre pelo valor de mercado, a diferença entre o valor de mercado e o valor contábil é tratada como ganho de capital da pessoa jurídica. Quando realizada pelo valor contábil, a tributação do ganho é diferida para eventual alienação posterior pelo sócio, segundo o regime tributário aplicável a ele.
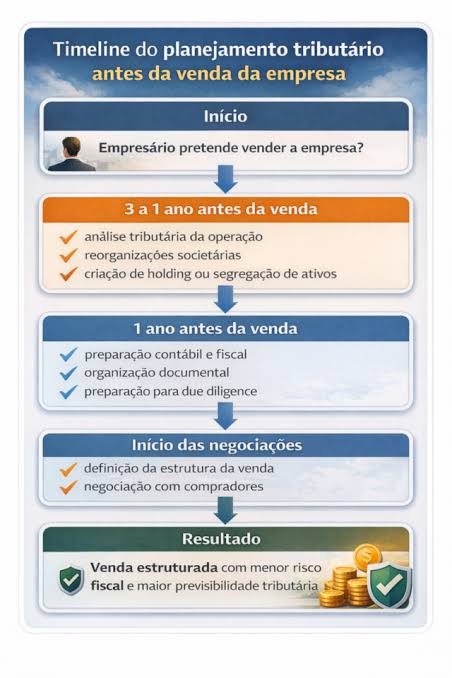
A questão central passa a ser a oponibilidade da operação ao Fisco. O artigo sustenta que a existência de economia tributária não basta, por si só, para invalidar o planejamento. A análise deve considerar as circunstâncias concretas da operação, especialmente o momento da redução de capital, a existência de negociação ou oferta vinculante, a identidade do destinatário da oferta, a motivação societária e o destino dos recursos obtidos com a alienação.
O texto examina três precedentes da 1ª Turma da Câmara Superior de Recursos Fiscais. No Recurso Especial do Contribuinte 00016561720127201518, Acórdão 9101-004.335, julgado em 07/08/2019, o CARF afastou a eficácia fiscal da redução de capital realizada depois do recebimento de oferta vinculante de compra das ações. O colegiado entendeu que a operação não possuía propósito negocial suficiente e teria sido estruturada para reduzir a tributação do ganho de capital já materializado pela estipulação do preço.
No caso Vialco, também foi considerada relevante a circunstância de a redução ter sido justificada por excesso de capital, embora posteriormente a sócia estrangeira tenha promovido aumentos de capital em valor superior ao da redução. O artigo observa, contudo, que negociações anteriores sem oferta vinculante não foram tratadas como suficientes, isoladamente, para contaminar a operação.
No Acórdão 9101-004.506, julgado em 06/11/2019, relativo ao caso Química Dipil, prevaleceu o entendimento de que a redução de capital não poderia ser aceita sem demonstração de motivação societária. A operação foi descrita como “separa-sem-separar”, porque, na visão vencedora, a alienação teria sido materialmente realizada pela pessoa jurídica originariamente titular do ativo, embora formalmente conduzida pelo sócio após a devolução das quotas.
Em sentido diverso, no Acórdão 9101-004.709, julgado em 17/01/2020, o CARF reconheceu a licitude da devolução de bens e direitos aos acionistas pelo valor contábil, com fundamento no art. 22 da Lei nº 9.249/1995. O voto vencedor também afastou a possibilidade de a autoridade fiscal substituir a avaliação dos sócios quanto à existência de excesso de capital.
O artigo destaca que o resultado do caso SSTowers não decorreu apenas da validade abstrata da redução de capital. Foi igualmente relevante a ausência de prova de que a pessoa jurídica tivesse iniciado as negociações para a alienação e a existência de justificativa societária relacionada ao dissídio entre os sócios quanto à manutenção do investimento.
A comparação dos precedentes revela que o mesmo dispositivo legal pode conduzir a resultados opostos conforme o substrato fático. A operação tende a ser questionada quando a redução ocorre após a oferta vinculante, quando não há justificativa societária demonstrada, quando os recursos retornam à pessoa jurídica sem causa autônoma ou quando há evidências de que a sociedade permaneceu como verdadeira alienante do ativo.
O artigo também apresenta os resultados de obra coletiva baseada em quinze cenários hipotéticos. Os participantes atribuíram maior relevância à existência de oferta vinculante dirigida à pessoa jurídica e ao retorno dos recursos para a sociedade. A oponibilidade reconhecida pelos autores diminuiu significativamente quando esses elementos estavam presentes, embora a existência de causa própria para eventual aumento de capital posterior pudesse alterar a conclusão.
Um dos principais achados é que as posições teóricas declaradas pelos participantes não predeterminaram suas respostas. Autores que adotavam premissas jurídicas distintas chegaram a resultados semelhantes, enquanto participantes com posições teóricas próximas decidiram de maneira diferente. O fator decisivo foi a valoração das circunstâncias concretas.
A conclusão é que a análise da redução de capital seguida da alienação do bem pelo sócio deve considerar, conjuntamente, quatro elementos: o estágio das negociações no momento da redução; a existência e o destinatário de eventual oferta vinculante; a destinação dos recursos obtidos com a venda; e a demonstração da causa societária da redução. O planejamento não é automaticamente abusivo porque produz economia tributária, mas sua oponibilidade pode ser afastada quando os fatos revelam que a estrutura formal não corresponde à realidade econômica da operação.


