

Tributário
Reforma tributária | IBS e CBS em 2027: Alíquotas e próximos passos
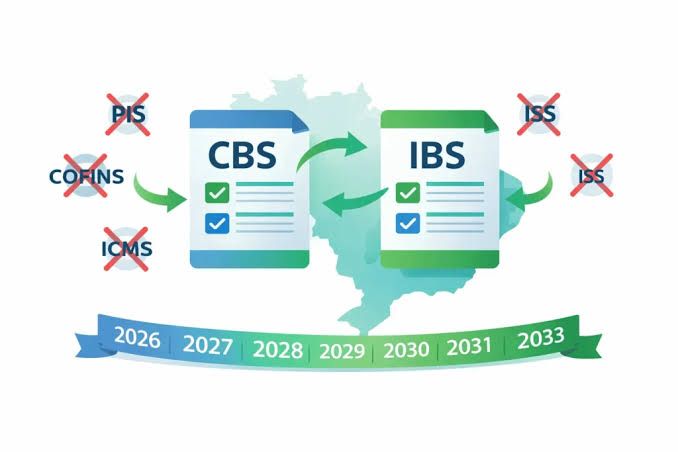
Ementa
Reforma tributária. IBS e CBS. Definição da alíquota da CBS para 2027. Encaminhamento da proposta ao TCU e posterior fixação pelo Senado Federal. Estimativas metodológicas de 18,7% para o IBS e 9,21% para a CBS. Alíquota transitória do IBS de 0,1%. Apuração mensal, recolhimento e distribuição da arrecadação. Necessidade de antecipação de ajustes fiscais, sistêmicos, operacionais, contratuais e financeiros pelas empresas.
Resumo
A definição da alíquota da CBS aplicável em 2027 avançou com o encaminhamento, pelo Poder Executivo, da proposta de cálculo da Receita Federal ao TCU, que deverá enviar o resultado ao Senado Federal até 30 de outubro. O Senado terá até 15 de dezembro para fixar a alíquota de referência, cuja cobrança começará em 1º de janeiro de 2027. As referências de 18,7% para o IBS e 9,21% para a CBS são estimativas metodológicas, sem caráter de alíquotas oficiais. O IBS, por sua vez, terá alíquota transitória de 0,1% em 2027, dividida igualmente entre Estados e Municípios. Diante da proximidade do início da cobrança, as empresas devem antecipar a revisão de sistemas fiscais, documentos eletrônicos, procedimentos de apuração, integração entre áreas, contratos, preços e fluxos de caixa.


