Direito Bancário
Repetitivo definirá limites de retenção em rescisão de contratos imobiliários antes e depois da Lei do Distrato
Ementa
Direito imobiliário e consumerista. Recursos repetitivos. Rescisão de contratos de compra e venda de imóveis por iniciativa e culpa do adquirente. Temas 1.464 e 1.465 do STJ. Contratos de lotes ou terrenos celebrados após a Lei nº 13.786/2018. Contratos imobiliários anteriores à Lei do Distrato. Definição do percentual e da base de cálculo da retenção pelo vendedor. Divergência entre as Turmas da Segunda Seção. Afetação dos REsp 2.255.394, 2.255.370, 2.255.054 e 2.255.393. Suspensão dos processos abrangidos. Ausência de tese definitiva.
Resumo
A notícia informa que a Segunda Seção do STJ afetou recursos especiais ao rito dos repetitivos para uniformizar o entendimento sobre os limites da retenção de valores pelo vendedor quando o comprador dá causa à rescisão de contrato imobiliário.
A controvérsia foi dividida em dois temas. O Tema 1.464 trata de contratos de compra e venda de imóveis não edificados, especialmente lotes e terrenos, celebrados após a entrada em vigor da Lei nº 13.786/2018, conhecida como Lei do Distrato. O Tema 1.465 envolve contratos de compra e venda de imóveis firmados antes da referida lei. Nos dois casos, o STJ deverá definir tanto o percentual de retenção quanto a respectiva base de cálculo.
A Lei nº 13.786/2018 alterou as Leis nº 4.591/1964 e nº 6.766/1979 para disciplinar a resolução dos contratos imobiliários por inadimplemento do adquirente.
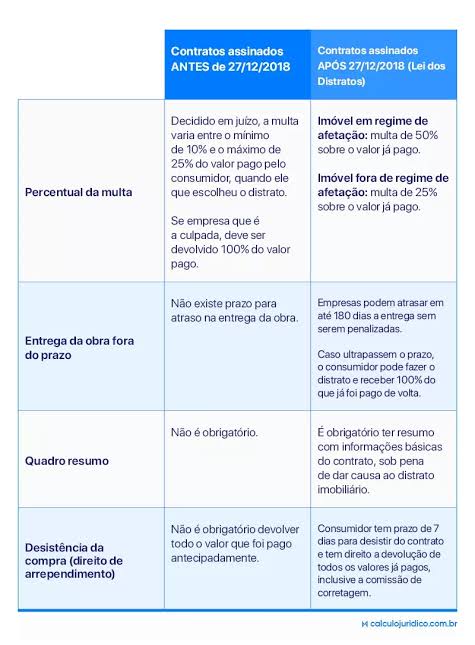
Nos contratos de incorporação imobiliária, o art. 67-A da Lei nº 4.591/1964 prevê a restituição dos valores pagos pelo adquirente, com dedução da comissão de corretagem e de pena convencional limitada, em regra, a 25% da quantia paga. Em incorporações submetidas ao regime do patrimônio de afetação, a pena pode alcançar 50% da quantia paga. Também podem ser deduzidos encargos como tributos, cotas condominiais e valor correspondente à fruição do imóvel.
Nos contratos de loteamento, o art. 32-A da Lei nº 6.766/1979 estabelece disciplina própria, permitindo descontos relativos à fruição do imóvel, encargos incidentes e cláusula penal ou despesas administrativas limitadas a 10% do valor atualizado do contrato.
A notícia destaca que a afetação decorre da existência de divergência entre a Terceira e a Quarta Turmas do STJ. Segundo o relato, a Terceira Turma tende a considerar que, nos contratos posteriores à Lei do Distrato, a retenção deve incidir sobre as parcelas efetivamente pagas, com limite ordinário de 25%, enquanto a Quarta Turma admite a aplicação do art. 32-A da Lei nº 6.766/1979, com retenção de até 10% sobre o valor atualizado do contrato nos contratos de lote ou terreno.
Quanto aos contratos anteriores à Lei nº 13.786/2018, a notícia descreve divergência semelhante. A Terceira Turma admite, conforme as circunstâncias do caso, retenção entre 10% e 25% dos valores pagos. A Quarta Turma, por sua vez, adota como regra a retenção de 25% dos valores pagos, admitindo redução diante de circunstâncias específicas.
A controvérsia dos contratos posteriores à Lei do Distrato foi delimitada no ProAfR no REsp 2.255.370/MA, julgado pela Segunda Seção em 30/06/2026 e publicado em 04/08/2026. O recurso trata especificamente da definição do percentual e da base de cálculo da retenção em contratos de compra e venda de imóvel não edificado celebrados após a Lei nº 13.786/2018.
A controvérsia relativa aos contratos anteriores à Lei do Distrato foi delimitada no ProAfR no REsp 2.255.393/MA, também julgado em 30/06/2026 e publicado em 04/08/2026. O objeto é definir o percentual e a base de cálculo dos valores que podem ser retidos quando a rescisão decorrer da iniciativa e da culpa do comprador.
Também foram afetados os REsp 2.255.394/MA e 2.255.054/MA, relacionados, respectivamente, à controvérsia sobre contratos de lote ou terreno posteriores à Lei do Distrato e à controvérsia sobre contratos anteriores à sua vigência.
O ponto central é que ainda não existe tese repetitiva definitiva sobre os Temas 1.464 e 1.465. O STJ apenas selecionou os recursos representativos da controvérsia para julgamento qualificado. A futura decisão deverá esclarecer se a retenção deve incidir sobre os valores efetivamente pagos pelo comprador ou sobre o valor atualizado do contrato, bem como definir os percentuais aplicáveis a cada modalidade contratual e período de celebração.
A afetação busca reduzir a divergência entre os tribunais e conferir previsibilidade às rescisões contratuais. Enquanto não houver julgamento do mérito dos temas, a análise deverá considerar a data de celebração do contrato, a natureza do empreendimento, a existência ou não de patrimônio de afetação, o regime jurídico aplicável e a efetiva fruição do imóvel.
Observação técnica
A notícia trata de afetação, e não de julgamento definitivo do mérito. Assim, os percentuais de 10%, 25% ou 50% mencionados no texto representam posições legislativas ou jurisprudenciais discutidas nos recursos, não uma tese vinculante já fixada pelo STJ.