

Tributário
Split payment em vendas parceladas: quando nascem o débito e o crédito
Ementa
DIREITO TRIBUTÁRIO. REFORMA TRIBUTÁRIA. IBS E CBS. SPLIT PAYMENT. VENDAS PARCELADAS. MOMENTO DE NASCIMENTO E EXTINÇÃO DO DÉBITO. RECOLHIMENTO PROPORCIONAL À LIQUIDAÇÃO DAS PARCELAS. APROPRIAÇÃO DO CRÉDITO CONDICIONADA À EXTINÇÃO DO DÉBITO ANTERIOR. DESCOMPASSO TEMPORAL ENTRE DÉBITO E CRÉDITO. NÃO CUMULATIVIDADE. IMPACTOS NO FLUXO DE CAIXA. PAGAMENTOS ANTECIPADOS. IMPLEMENTAÇÃO GRADUAL.
Resumo
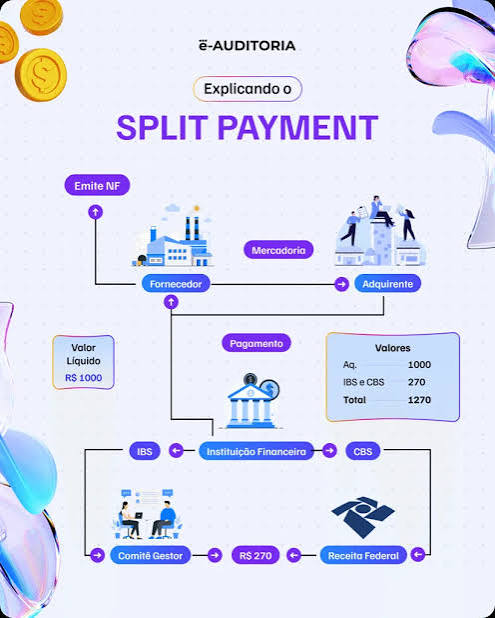
O artigo examina os efeitos do split payment nas vendas parceladas, com foco na definição do momento de nascimento, extinção e creditamento do IBS e da CBS. O mecanismo atribui às instituições financeiras a segregação e o recolhimento automático do tributo no momento da liquidação do pagamento, repassando ao fornecedor apenas o valor líquido da operação.
A LC nº 214/2025 prevê diferentes modalidades de extinção dos débitos de IBS e CBS, entre elas o pagamento direto, a compensação, o recolhimento pelo adquirente, o pagamento por responsável tributário e o recolhimento na liquidação financeira da operação.
A controvérsia se intensifica nas vendas parceladas. O art. 34, II, determina que a segregação e o recolhimento do IBS e da CBS ocorram proporcionalmente na liquidação financeira de cada parcela. O artigo defende que essa regra especial deve prevalecer sobre a disciplina geral do nascimento do débito, permitindo que o recolhimento acompanhe o efetivo recebimento das prestações e evitando que o fornecedor antecipe tributo sobre valores ainda não recebidos.
A legislação também estabelece que, nas operações de execução continuada ou fracionada, o fato gerador ocorre quando se tornar exigível a parte da contraprestação correspondente a cada pagamento ou quando ocorrer o pagamento da obrigação, conforme a primeira ocorrência. Nos pagamentos antecipados ao fornecimento, são devidas antecipações, com posterior ajuste definitivo na data da entrega do bem ou da conclusão do serviço.
O texto contrapõe essa interpretação à tese segundo a qual o débito integral nasceria no momento da venda, ficando o recolhimento parcelado reservado apenas às hipóteses de inadimplemento do fornecedor. A autora considera essa leitura menos compatível com a redação do art. 34, II, que não condiciona o recolhimento proporcional à inadimplência.
O segundo eixo do artigo trata da apropriação dos créditos. Diferentemente da lógica tradicional do IPI e do ICMS, o art. 47 da LC nº 214/2025 condiciona o creditamento do adquirente à extinção dos débitos incidentes na operação anterior. Assim, em uma venda parcelada, o crédito tende a ser apropriado progressivamente, conforme o pagamento das parcelas e a correspondente extinção do débito do fornecedor.
Esse regime pode gerar um descompasso temporal relevante. A empresa que compra insumos parceladamente e revende seus produtos à vista pode ter de recolher integralmente o IBS e a CBS sobre sua própria venda, enquanto somente apropria gradualmente os créditos relativos às aquisições anteriores. O artigo sustenta que essa assimetria pode comprometer o fluxo de caixa e suscitar questionamentos quanto à efetividade da não cumulatividade.
A sistemática também desloca para o adquirente parte do risco de inadimplemento tributário do fornecedor. Se o crédito depende da extinção do débito anterior, o comprador pode ser afetado pela falta de recolhimento do vendedor, embora tenha cumprido integralmente sua obrigação contratual. O artigo descreve esse fenômeno como a transformação do adquirente em verdadeiro fiscal da cadeia econômica.
Por fim, o texto aborda a implementação gradual do split payment e os desafios operacionais decorrentes da integração entre documentos fiscais, instituições de pagamento, sistemas do Comitê Gestor do IBS e Administração Tributária. A conclusão recomenda que as empresas revisem contratos de venda parcelada, especialmente cláusulas sobre preço, repasse econômico do tributo, inadimplemento, antecipação de recebíveis e eventuais impactos do atraso na apropriação dos créditos.


