Tributário
STF assegura manutenção de créditos de ICMS nas vendas interestaduais de combustíveis
Ementa
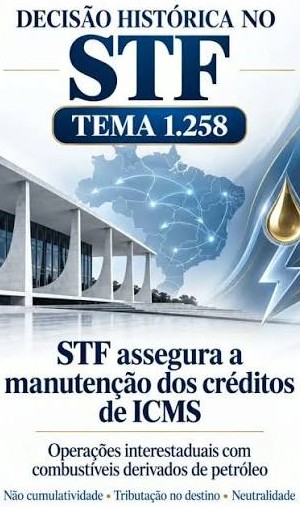
ICMS. Combustíveis derivados de petróleo. Operações interestaduais. Não incidência na origem. Tributação no Estado de destino. Manutenção dos créditos relativos às operações internas anteriores. Princípio da não cumulatividade. Vedação ao estorno. Tema 1.258 da repercussão geral. RE 1.362.742/MG. Repartição constitucional da receita tributária.
Resumo
O texto analisa a controvérsia sobre a possibilidade de estorno dos créditos de ICMS relativos a operações internas anteriores à venda interestadual de combustíveis derivados de petróleo. A discussão decorre da aparente tensão entre a regra constitucional que determina a anulação de créditos diante da não incidência e a norma que direciona a tributação dos combustíveis ao Estado de destino.
A tese defendida é a de que a não incidência nas operações interestaduais com derivados de petróleo não representa desoneração integral da cadeia, mas mecanismo de repartição da arrecadação em favor do Estado onde ocorre o consumo. Por essa razão, o estorno dos créditos anteriores transferiria indevidamente ao Estado de origem parcela do imposto que deveria ser arrecadada pelo Estado de destino e comprometeria a não cumulatividade.
O artigo sustenta que a manutenção dos créditos evita a transformação do imposto incidente nas etapas anteriores em custo definitivo para o contribuinte. Também aponta que o estorno poderia elevar artificialmente a carga tributária, afetar preços, concorrência e rotas de abastecimento, além de estimular a concentração das operações no Estado produtor.
A controvérsia foi submetida ao STF no RE 1.362.742/MG, Tema 1.258, cuja repercussão geral foi reconhecida para discutir a manutenção dos créditos de ICMS relativos às operações internas anteriores à saída interestadual de combustíveis derivados de petróleo.
O texto conclui que, para operações abrangidas pela sistemática plurifásica examinada, a preservação dos créditos é necessária para harmonizar a tributação no destino com o princípio da não cumulatividade. Ressalva, contudo, que a análise concreta deve considerar o regime aplicável ao produto e à operação, não resultando automaticamente em autorização para transferência de saldos ou conversão dos créditos em dinheiro.